Cada vez menos argentinos retiran dinero de los cajeros y más operaciones se realizan desde el celular. El desafío ahora ya no es convencer a los usuarios, sino lograr que todos los comercios acepten pagos digitales.
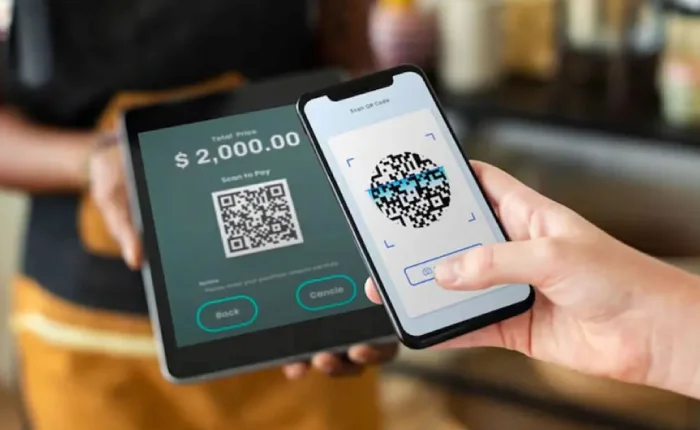
La adopción de billeteras digitales sigue acelerándose. En mayo, casi el 99% de las transferencias interoperables se realizaron mediante códigos QR, consolidando un cambio de hábitos que redefine la forma de pagar en el país.
Un informe global posicionó a Argentina entre los países con mayor adopción fintech de América Latina. Las billeteras virtuales ya concentran más de la mitad de las compras online y el uso del QR lidera la región.
El uso de pagos digitales sigue en crecimiento y los pagos con QR registraron un aumento del 200% en supermercados durante 2024. Las promociones bancarias y billeteras digitales impulsaron este método de pago, pero el sector enfrenta el desafío del ciberfraude . Además, el uso del débito en dólares se expande a más sectores, facilitando transacciones para turistas y consumidores
Comercios y consumidores argentinos podrán operar en dólares con tarjetas de débito y QR, simplificando precios y promoviendo el uso de divisas para el consumo
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
La demanda de divisas volvió al centro del debate económico. Mientras las personas físicas compraron casi el doble de dólares que el Banco Central, crecieron los depósitos, los préstamos en moneda extranjera y el ingreso de divisas de sectores exportadores. ¿Es realmente un problema que los argentinos sigan dolarizándose?
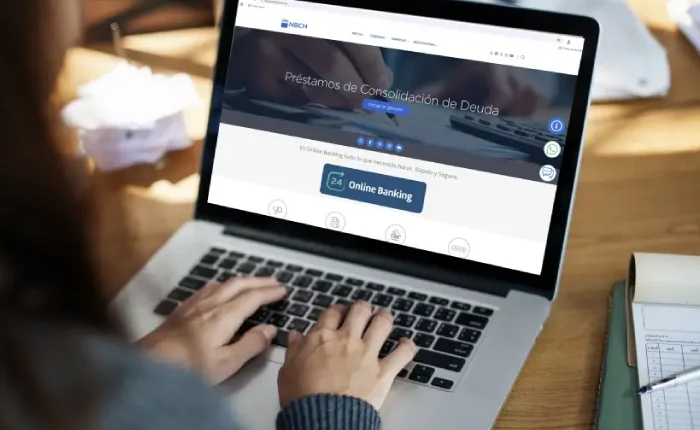
Nuevo Banco del Chaco mantiene vigentes dos herramientas destinadas a personas que necesitan ponerse al día con compromisos vencidos o disminuir el peso mensual de préstamos y consumos con tarjetas. Las alternativas tienen objetivos diferentes y pueden gestionarse tanto por WhatsApp como en las sucursales de la entidad.