Casi 5.000 clientes regularizaron deudas: las dos opciones de NBCH para ordenar pagos y reducir cuotas

Nuevo Banco del Chaco mantiene vigentes dos herramientas destinadas a personas que necesitan ponerse al día con compromisos vencidos o disminuir el peso mensual de préstamos y consumos con tarjetas. Las alternativas tienen objetivos diferentes y pueden gestionarse tanto por WhatsApp como en las sucursales de la entidad.
Provinciales05 de octubre de 2026 Infoempresas

16.NBCH

⌚ Tiempo de lectura: 1:40 min.

El nivel de endeudamiento puede convertirse rápidamente en un problema cuando las cuotas comienzan a absorber una parte importante de los ingresos mensuales. Frente a ese escenario, Nuevo Banco del Chaco (NBCH) mantiene disponibles dos alternativas que apuntan a necesidades diferentes: regularizar pagos atrasados o reorganizar las obligaciones para reducir el monto que se paga cada mes.

La diferencia entre ambas herramientas es clave. Mientras una está orientada a quienes ya presentan deudas en situación irregular, la otra busca ayudar a clientes con alto nivel de endeudamiento que necesitan ganar margen dentro de su presupuesto mensual.

IE - Fanelli Trabalón - Horizontal 1200 x 150

Regularización: una alternativa para ponerse al día

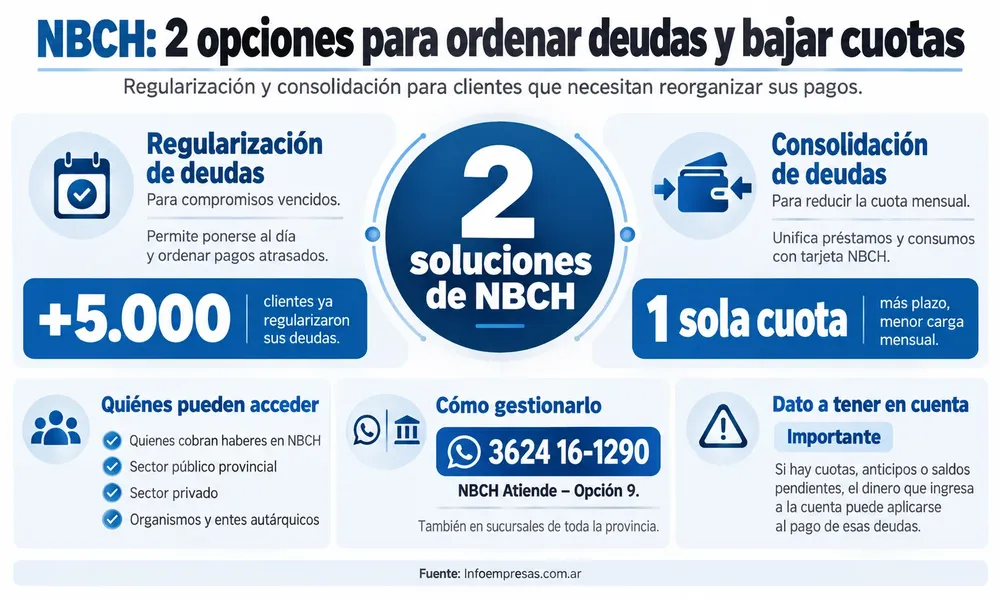
El Programa de Regularización de Deudas está dirigido a clientes con compromisos vencidos correspondientes a préstamos y tarjetas de crédito contratados con NBCH.

El objetivo es ordenar las obligaciones pendientes y normalizar la situación financiera, mediante condiciones específicas para quienes acumularon cuotas impagas.

La herramienta ya permitió que cerca de 5.000 clientes puedan poner al día sus deudas, un dato que muestra el alcance que alcanzó el programa.

NBCH

Consolidación: menos presión sobre los ingresos mensuales

Para quienes no necesariamente tienen compromisos atrasados, pero acumulan varias obligaciones y necesitan reducir la carga mensual, continúa habilitada la Consolidación de Deudas.

Esta alternativa permite unificar cuotas de préstamos y consumos realizados con tarjetas de crédito de NBCH, extender los plazos y disminuir el importe mensual a pagar.

En términos prácticos, la estrategia apunta a generar mayor disponibilidad de ingresos cada mes, aunque extender los plazos implica reorganizar financieramente las obligaciones existentes.

Pueden acceder personas bancarizadas que perciben sus haberes en Nuevo Banco del Chaco y poseen préstamos o consumos con tarjetas de la entidad. Esto comprende activos y pasivos de la Administración Pública Provincial, trabajadores del sector privado y personal de organismos y entes autárquicos.

Un dato importante sobre el dinero que ingresa a la cuenta

Quienes tengan pendientes cuotas de préstamos, anticipos o saldos de tarjetas deben considerar un aspecto relevante: los fondos que ingresen a la cuenta pueden ser imputados al pago de las obligaciones adeudadas de esos productos.

Por eso, analizar anticipadamente la situación y buscar una alternativa de regularización puede resultar importante para evitar que los compromisos pendientes continúen condicionando la administración de los ingresos.

Ambross - Casa Central y Sucursal - 2

Cómo iniciar la gestión

El trámite puede comenzar directamente desde WhatsApp, mediante NBCH Atiende al 3624161290, opción 9.

Desde ese canal se puede consultar quiénes pueden acceder, qué deudas están incluidas, cuáles son las condiciones y avanzar con la solicitud.

Los dos programas también permanecen disponibles en las sucursales de Nuevo Banco del Chaco de toda la provincia.

En un escenario donde administrar correctamente las obligaciones financieras resulta cada vez más importante, conocer la diferencia entre regularizar una deuda y consolidar cuotas puede ser el primer paso para recuperar capacidad de planificación y ordenar las finanzas mensuales. 


Últimas publicaciones
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Artículos relacionados
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña