Los argentinos compraron US$72.904 millones en dólares: casi el doble que el Banco Central

La demanda de divisas volvió al centro del debate económico. Mientras las personas físicas compraron casi el doble de dólares que el Banco Central, crecieron los depósitos, los préstamos en moneda extranjera y el ingreso de divisas de sectores exportadores. ¿Es realmente un problema que los argentinos sigan dolarizándose?
Actualidad05 de octubre de 2026 Infoempresas

11.Dolares---Compra

⌚ Tiempo de lectura: 1:50 min.

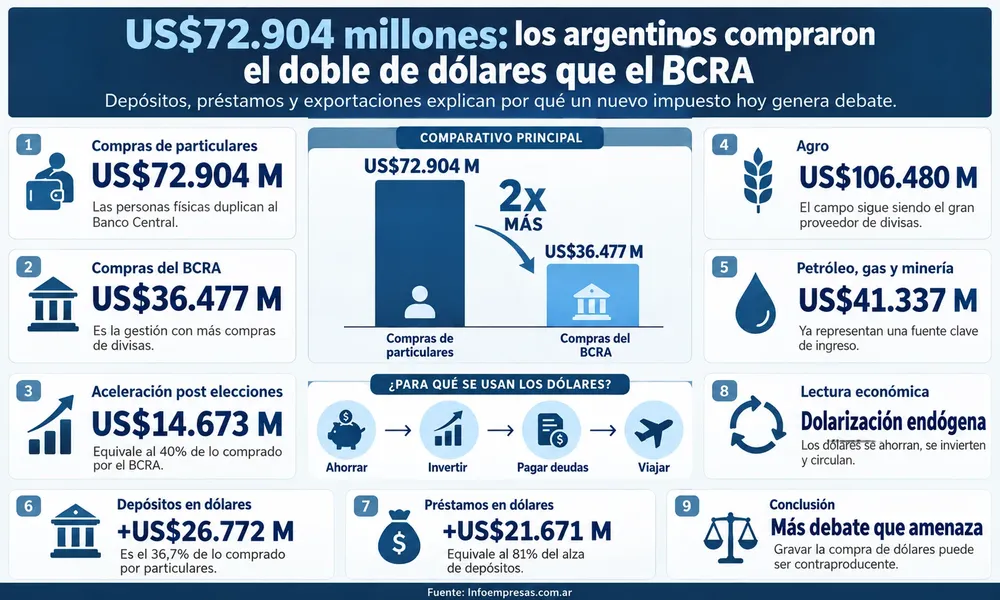
La relación de los argentinos con el dólar vuelve a mostrar números contundentes. Desde diciembre de 2023, las personas físicas adquirieron US$72.904 millones, prácticamente el doble de los US$36.477 millones comprados por el Banco Central durante el mismo período. 

El dato puede encender algunas alarmas, pero detrás de esas compras aparece un fenómeno más complejo: parte importante de los dólares no sale del sistema financiero, sino que regresa a través de depósitos, inversiones, cancelación de obligaciones y financiamiento.

Casa de León - 1250 x 150

El dólar se compra, pero también vuelve a los bancos

Desde diciembre de 2023 hasta agosto de 2026, los depósitos privados en dólares crecieron en US$26.772 millones, equivalentes al 36,7% de las divisas adquiridas por particulares.

Al mismo tiempo, los préstamos en dólares aumentaron a US$21.671 millones, alcanzando un volumen equivalente al 81% del incremento registrado en los depósitos. 

Esto configura un escenario de dolarización endógena de la economía argentina: las personas compran dólares, pero una parte de esas divisas permanece dentro del circuito financiero y comienza a utilizarse para ahorrar, invertir, financiar actividades o realizar operaciones comerciales.

15.Compra de dólares

El otro dato clave: entran más dólares

La demanda privada ocurre, además, en un escenario de fuerte generación de divisas.

Desde diciembre de 2023, el sector agropecuario aportó US$106.480 millones, mientras que petróleo, gas y minería generaron otros US$41.337 millones. La suma supera ampliamente las compras realizadas por los particulares. 

Este punto modifica el análisis: comprar dólares no necesariamente implica fuga de capitales cuando existe simultáneamente una entrada significativa de divisas y una mayor utilización de la moneda estadounidense dentro del sistema financiero.

Distribuidora Crise

¿Tiene sentido volver a gravar la compra de dólares?

La discusión adquiere relevancia ante posibles propuestas destinadas a desalentar la adquisición de moneda extranjera.

Pero incorporar nuevamente un impuesto a la compra de dólares podría generar efectos contraproducentes: aumentar la brecha entre mercados, estimular operaciones informales y reducir los incentivos para mantener las divisas dentro del sistema bancario.

La eliminación de restricciones cambiarias también cambió el comportamiento de los ahorristas. Después de años de controles, las personas tienen mayor libertad para decidir en qué moneda ahorrar, invertir o realizar transacciones. 

Una economía más dolarizada

El fenómeno que comienza a consolidarse no es simplemente una carrera hacia el dólar. Es una economía donde la moneda estadounidense gana participación en ahorro, crédito, inversión y operaciones financieras.

La verdadera pregunta, entonces, no pasa solamente por cuánto dólar compran los argentinos, sino por qué hacen después con esas divisas.

Si los dólares permanecen depositados, financian actividades productivas y circulan dentro del sistema formal, gravar su adquisición podría terminar atacando precisamente uno de los mecanismos que permiten que esas divisas vuelvan a la economía.

Últimas publicaciones
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Artículos relacionados
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña