

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan


⌚ Tiempo de lectura: 1:50 min.
La combinación comienza a encender señales de alerta: salarios que pierden capacidad de compra, gastos esenciales que crecen más rápido que los ingresos y hogares que recurren al crédito para llegar a fin de mes.
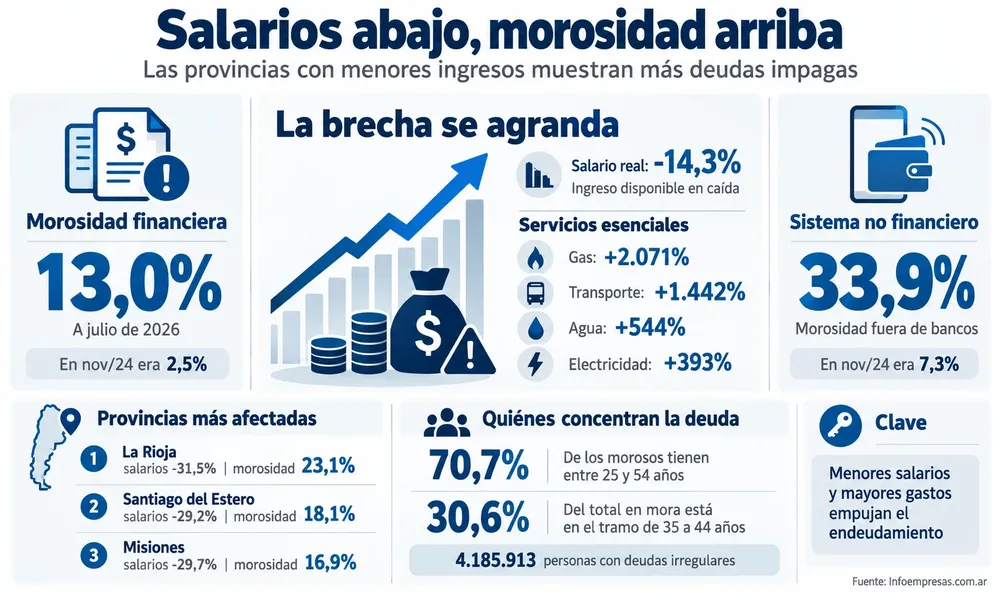
El resultado aparece ahora en las estadísticas de morosidad. A julio de 2026, los atrasos en los créditos otorgados a familias por el sistema financiero alcanzaron el 13%, cuando en noviembre de 2024 representaban apenas el 2,5%.
Fuera del sistema financiero tradicional, el deterioro es todavía mayor: la morosidad trepó al 33,9%, desde un 7,3% registrado en noviembre de 2024.

El problema detrás de las cuotas impagas
Uno de los factores centrales está en la evolución de los ingresos. El salario registrado acumula una caída real del 14,3%, mientras que la masa total de ingresos —considerando salarios registrados y los ingresos de trabajadores pasivos— también muestra un deterioro frente a los niveles de 2023.
Pero el verdadero desequilibrio aparece al comparar ingresos con servicios básicos.
Mientras los salarios registrados aumentaron alrededor de 268%, el gas acumuló un incremento del 2.071%, el transporte del 1.442%, el agua del 544% y la energía eléctrica del 393%.
Esa diferencia redujo el ingreso disponible de las familias y llevó a muchos hogares a financiar gastos cotidianos mediante préstamos, tarjetas y otras herramientas crediticias.

Menores salarios, mayor morosidad
El mapa provincial muestra otra señal importante: las jurisdicciones con remuneraciones más alejadas del promedio nacional tienden a registrar mayores dificultades para cumplir con sus créditos.
La Rioja encabeza los niveles analizados: sus salarios se encuentran 31,5% por debajo del promedio nacional y presenta una morosidad del 23,1%.
Le sigue Santiago del Estero, con salarios 29,2% inferiores a la media y una irregularidad del 18,1%. Misiones completa este grupo con remuneraciones 29,7% por debajo del promedio nacional y una morosidad del 16,9%.

El dato que muestra dónde pega con más fuerza
El endeudamiento también tiene un fuerte componente generacional.
Unas 4.185.913 personas de entre 25 y 54 años registraban deudas irregulares en julio de 2026, concentrando el 70,7% de la morosidad dentro de los segmentos analizados. Provincias con salarios más baj…
El grupo más comprometido es el de 35 a 44 años, que representa el 30,6% del monto total en mora, con obligaciones acumuladas superiores a los $4,6 billones.
El dato deja una señal relevante para bancos, fintech, comercios y empresas que trabajan con financiamiento al consumo: el deterioro de los ingresos ya no impacta solamente sobre cuánto compran las familias, sino también sobre su capacidad para devolver el dinero que tomaron prestado.


Crece el cuentapropismo en Argentina: cuánto ganan y por qué cada vez son más.¿Se gana más o menos?

Guillermo Oliveto: 7 claves para vender más cuando los consumidores cuidan cada peso

La Argentina donde trabajar no garantiza llegar a fin de mes

Crece el cuentapropismo en Argentina: cuánto ganan y por qué cada vez son más.¿Se gana más o menos?

El negocio de los seguros: 10 empresas se quedan con casi la mitad del mercado

Daniel Zozzoli invirtió US$ 20 millones en una nueva planta industrial