

El negocio de los seguros: 10 empresas se quedan con casi la mitad del mercado


⌚ Tiempo de lectura: 1:40 min.
El negocio de los seguros en Argentina mueve cifras millonarias, pero tiene una particularidad: gran parte del mercado está concentrado en pocas compañías y en dos tipos de coberturas.
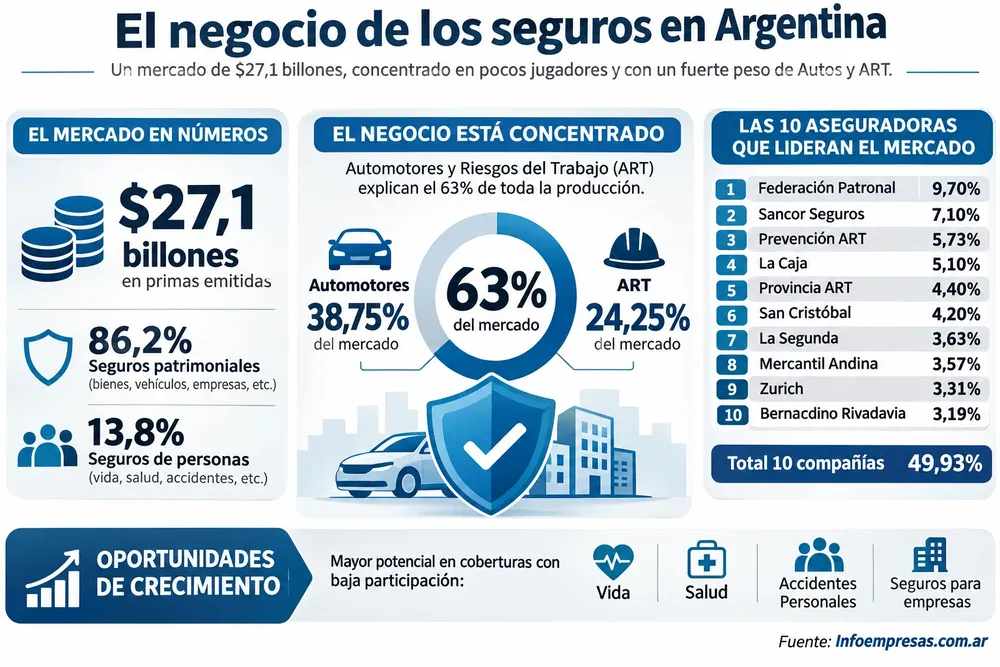
Durante el ejercicio comprendido entre julio de 2025 y junio de 2026, la producción aseguradora alcanzó los $27,1 billones, de los cuales el 86,2% correspondió a seguros patrimoniales y el 13,8% a seguros de personas.
Los números muestran cómo se distribuye el negocio, cuáles son las empresas que lideran el sector y qué segmentos presentan oportunidades de crecimiento.

Autos y ART concentran 63 de cada 100 pesos
Los seguros de automotores continúan siendo el principal negocio asegurador argentino, con una producción aproximada de $10,5 billones y una participación del 38,75%.
En segundo lugar aparecen los seguros de Riesgos del Trabajo (ART), con $6,57 billones y el 24,25% de participación.
Entre ambos segmentos concentran el 63% de toda la producción, es decir, casi dos de cada tres pesos del mercado.
Muy por detrás se ubican Incendio (4,65%), Vida Colectivo (4,62%), Combinado Familiar (3,32%), Vida Individual (2,73%), riesgos agropecuarios (2,08%) y Vida Saldo Deudor (2,02%).
También aparecen Motovehículos (1,96%) e Integral de Comercio (1,84%), mientras que otras coberturas registran participaciones individuales inferiores al 1,5%.

Las 10 aseguradoras que dominan el mercado
El ranking de compañías revela otro dato significativo: las diez principales aseguradoras concentran el 49,93% de las primas emitidas en Argentina.
Federación Patronal encabeza la clasificación, seguida por Sancor Seguros y Prevención ART.
Puesto | Aseguradora | Participación |
1 | Federación Patronal | 9,70% |
2 | Sancor Seguros | 7,10% |
3 | Prevención ART | 5,73% |
4 | La Caja | 5,10% |
5 | Provincia ART | 4,40% |
6 | San Cristóbal | 4,20% |
7 | La Segunda | 3,63% |
8 | Mercantil Andina | 3,57% |
9 | Zurich | 3,31% |
10 | Bernardino Rivadavia | 3,19% |
La clasificación reúne compañías con diferentes modelos comerciales: algunas ofrecen múltiples coberturas, otras están fuertemente especializadas en automotores y también aparecen empresas dedicadas a riesgos laborales.
El automóvil, el gran negocio de las aseguradoras
La importancia de los vehículos se refleja en las carteras de las principales empresas.
En Federación Patronal, los seguros automotores representan el 57,4% de su producción; en Sancor Seguros, el 56,1%; y en La Caja, el 81%.
La dependencia es todavía mayor en Seguros Rivadavia, donde el 84,4% de las primas proviene de automotores.
San Cristóbal registra un 80,6%; Mercantil Andina, un 77,9%; La Segunda, un 64%; y Zurich, un 57,4%.
Estas diferencias reflejan distintos niveles de especialización y diversificación comercial dentro del mismo mercado.

Dónde aparecen las oportunidades de crecimiento
Mientras los seguros patrimoniales concentran la mayor parte del negocio, los seguros de personas representan solamente el 13,8%, equivalente a aproximadamente $3,74 billones.
Dentro de ese segmento predominan Vida Colectivo, Vida Individual y Vida Saldo Deudor.
La baja participación relativa de estas coberturas, junto con Salud, Accidentes Personales y otros seguros destinados a familias y empresas, muestra un espacio potencial para desarrollar nuevos productos.
Para las aseguradoras y productores asesores, la diversificación del mercado asegurador argentino representa una oportunidad comercial: ampliar la oferta, incorporar coberturas para empresas y fortalecer la comercialización de seguros más allá del automóvil.
El desafío será transformar esa concentración actual en nuevas oportunidades de negocio y llegar a segmentos que todavía tienen una participación limitada dentro del sistema asegurador.


El negocio de los seguros: 10 empresas se quedan con casi la mitad del mercado

Empleo, salarios y deudas: 5 cifras que muestran la realidad argentina

Argentina tiene viento a favor, pero sus políticas frenan el crecimiento

Combustibles: nafta y gasoil acumulan hasta 25% de atraso y crece la presión por los precios

Black Fin de Año Chaco: 4 días de descuentos y hasta 12 cuotas sin interés

Rutas en crisis: 4.625 km deteriorados y viajes con hasta 4 horas extra