

Tasas de hasta 37% y cobertura cambiaria: dónde aparecen las oportunidades antes de las elecciones?


⌚ Tiempo de lectura: 1:55 min.
El mercado financiero argentino vuelve a presentar una paradoja: el temor existe, pero también las oportunidades. La escasez de pesos, la posición financiera del Gobierno y un escenario cambiario que, por ahora, no muestra señales de una corrección abrupta abren una ventana para quienes estén dispuestos a capturar tasas elevadas.
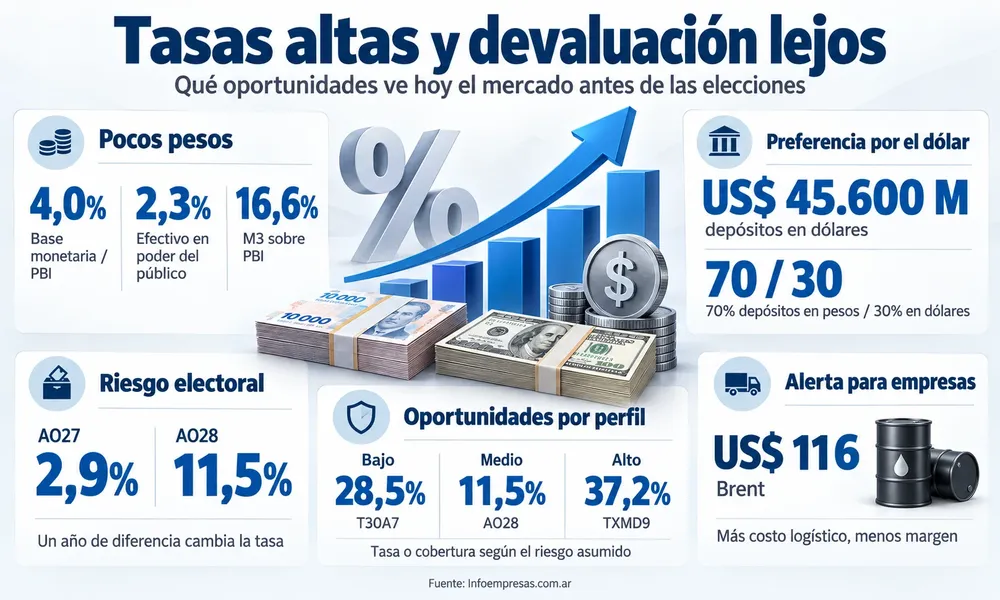
La base monetaria representa apenas el 4% del PBI, mientras que el efectivo en poder del público equivale al 2,3%. Al mismo tiempo, los depósitos en dólares ya alcanzan los US$ 45.600 millones, una señal de que empresas y ahorristas continúan mostrando una fuerte preferencia por la moneda estadounidense.
Pero hay otro dato que comienza a pesar en las decisiones de inversión: el riesgo electoral.

Un año de diferencia puede cambiar completamente el rendimiento
El contraste entre dos bonos resulta contundente.
El AO27, con vencimiento en octubre de 2027, ofrece un rendimiento cercano al 2,9% anual. En cambio, el AO28, que cruza el calendario electoral presidencial, alcanza aproximadamente el 11,5% anual.
La brecha refleja cómo el mercado está valorizando la incertidumbre futura.
Y cuanto más se extiende el plazo, mayor es el descuento: aparecen instrumentos que ofrecen rendimientos significativamente superiores para quienes estén dispuestos a asumir mayor riesgo.

Desde 28,5% en pesos hasta opciones que superan el 37%
Para perfiles conservadores aparecen alternativas como el T30A7, con vencimiento en abril de 2027 y rendimiento del 28,5% anual.
En un escalón intermedio se encuentran instrumentos que ajustan por inflación o combinan tasa TAMAR y cobertura cambiaria, una herramienta especialmente atractiva para empresas o inversores que buscan capturar rendimiento sin quedar completamente expuestos a un movimiento del dólar.
Entre las opciones de mayor riesgo aparecen rendimientos todavía más elevados. El TMG28 ronda el 35,9% anual, mientras que el TXMD9 alcanza aproximadamente el 37,2%, ajustando por inflación o TAMAR según sus condiciones.
La estrategia pasa entonces por combinar rendimiento real, cobertura cambiaria, inflación esperada y riesgo electoral.

El petróleo agrega presión sobre las empresas
El escenario internacional tampoco pasa inadvertido. Un petróleo Brent elevado aumenta el ingreso potencial de dólares para Argentina, pero simultáneamente sostiene altos los costos del combustible.
Para las empresas, particularmente aquellas dependientes del transporte, esto significa mayores costos logísticos y presión sobre los márgenes, especialmente cuando trasladar esos incrementos a precios resulta difícil.
El escenario financiero presenta así oportunidades poco habituales. Con expectativas de inflación inferiores a determinados rendimientos disponibles, la tasa vuelve a convertirse en protagonista.
Pero ya no alcanza con preguntarse cuánto paga una inversión. La pregunta central pasa a ser otra: qué riesgo hay que asumir para conseguir ese rendimiento y qué cobertura tendrá el capital si el escenario cambia.


Los 60 años de Derka y Vargas que fueron reconocidos en la Gala de la Cámara de Comercio

Gobierno, UIA y Mercado Libre se unen contra el comercio ilegal

Arriazu advierte que el crédito puede ser el detonante de una nueva corrida cambiaria

Arriazu advierte que el crédito puede ser el detonante de una nueva corrida cambiaria


De un tronco guardado durante 16 años a exportar al mundo: Waldo Heffner fue elegido Emprendedor del Año

Dos mujeres, cuatro locales y una visión de negocio que fue reconocida por la Cámara de Comercio