Los bancos se preparan para la era cripto, el BCRA analiza una apertura en el segundo mandato de Milei

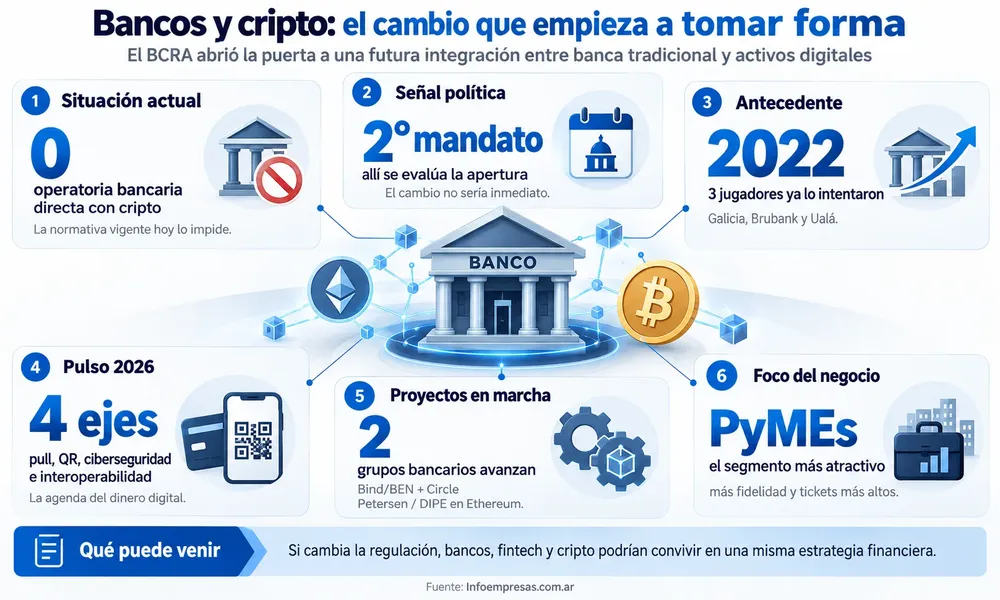
La autoridad monetaria abrió una puerta que hasta ahora permanecía cerrada: permitir que los bancos puedan operar con activos digitales. El cambio no sería inmediato, pero ya empieza a mover al sistema financiero y hay grupos bancarios que preparan proyectos orientados especialmente a las PyMEs. 
Nacionales09 de octubre de 2026 Infoempresas

22.BCRA---Crypto-gal

⌚ Tiempo de lectura: 1:50 min.

El sistema financiero argentino podría enfrentar uno de sus cambios más importantes de los próximos años: la integración de las criptomonedas con los bancos tradicionales.

Juan Ernesto Curutchet, director del Banco Central de la República Argentina (BCRA), planteó públicamente la posibilidad de avanzar con una apertura para que las entidades financieras operen con activos virtuales en una eventual segunda presidencia de Javier Milei.

Hoy ocurre exactamente lo contrario: la normativa vigente impide que los bancos regulados puedan ofrecer, facilitar o intermediar directamente con criptomonedas dentro de sus plataformas.

La definición, por lo tanto, no implica una habilitación inmediata, pero coloca el tema nuevamente dentro de la agenda financiera argentina.

ESCO-nota-2

De las billeteras cripto a las aplicaciones bancarias

El escenario que empieza a plantearse es relevante porque podría modificar la manera en que empresas y consumidores acceden a los activos digitales.

Actualmente, quienes quieren comprar criptomonedas deben recurrir principalmente a exchanges, billeteras o proveedores especializados. Una apertura regulatoria permitiría avanzar hacia una convergencia entre banca tradicional, fintech y ecosistema cripto.

El debate incluye además otros cambios que ya atraviesan al mercado de pagos: transferencias pull, pagos interoperables mediante QR, ciberseguridad e interoperabilidad entre plataformas. 

22.BCRA---Crypto-gal

Los bancos ya habían intentado avanzar

No sería la primera vez que entidades financieras argentinas buscan ingresar al negocio.

En 2022, Galicia, Brubank y Ualá avanzaron con propuestas vinculadas a criptomonedas, pero la operatoria terminó siendo frenada por la regulación del Banco Central.

Dentro del organismo existe desde hace tiempo otro argumento relevante: detrás de una operación cripto existe también una operación cambiaria, por lo que cualquier apertura requiere previamente un marco regulatorio adecuado.

Eso explica por qué el cambio podría demorarse hasta que se complete una reorganización normativa más amplia.

Motosierras-1200x150-2

Dos grupos bancarios ya miran el negocio

Mientras la regulación continúa separando formalmente a los bancos de las criptomonedas, algunos actores comenzaron a desarrollar estructuras independientes.

Uno es Grupo Bind, que mediante BEN avanzó en iniciativas relacionadas con activos digitales y concretó una alianza con Circle, compañía emisora de USDC, para ofrecer servicios vinculados al dólar cripto destinados a PyMEs.

Otro es Grupo Petersen, propietario de los bancos San Juan, Santa Fe, Entre Ríos y Santa Cruz. Su proyecto contempla un activo denominado DIPE, cuya emisión está prevista sobre la blockchain Ethereum. 

Las PyMEs aparecen en el centro del negocio

Hay un dato especialmente interesante para el mercado empresarial: las nuevas iniciativas no están enfocadas principalmente en consumidores individuales, sino en PyMEs.

La explicación pasa por la rentabilidad de la banca empresa. Las compañías suelen mostrar una relación más estable con las entidades financieras y demandan productos de mayor ticket.

Además, el mercado minorista tiene una competencia mucho más intensa entre bancos, fintech, billeteras digitales y plataformas cripto.

La eventual habilitación podría abrir así una nueva competencia: bancos tradicionales ofreciendo criptomonedas, dólares digitales y servicios basados en blockchain desde estructuras cada vez más integradas al sistema financiero.

Todavía no existe una fecha para ese cambio. Pero la señal ya fue enviada y, mientras la regulación define los tiempos, algunas entidades comenzaron a posicionarse para un mercado financiero donde pesos, dólares y activos digitales podrían convivir dentro de una misma estrategia empresarial.

Últimas publicaciones
Artículos relacionados
Lo más visto
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña