Financiamiento pyme: las tasas llegaron al 27,76% y las empresas buscan mayor previsibilidad

Las tasas para descontar cheques registraron un repunte y alcanzaron el 27,76% TNA. Sin embargo, para las empresas comienza a ganar peso otro factor: poder anticipar cuánto costará financiarse y tomar decisiones con mayor previsibilidad.
Actualidad09 de octubre de 2026 Infoempresas

48.Financiamiento-Empresas

⌚ Tiempo de lectura: 1:50 min.

Para una pyme, conseguir una tasa más baja siempre parece una buena noticia. Pero hay algo que puede resultar todavía más importante: saber que esa tasa no cambiará abruptamente pocas semanas después.

El escenario financiero empieza a mostrar justamente esa discusión. Luego de una fuerte reducción de las tasas de corto plazo, el mercado parece haber encontrado un nuevo punto de equilibrio. Y aunque recientemente se registró un rebote, la posibilidad de alcanzar cierta estabilidad podría transformarse en una herramienta clave para la planificación empresarial.

Induquim - 1250 x 150

El financiamiento pyme llegó al 27,76% TNA

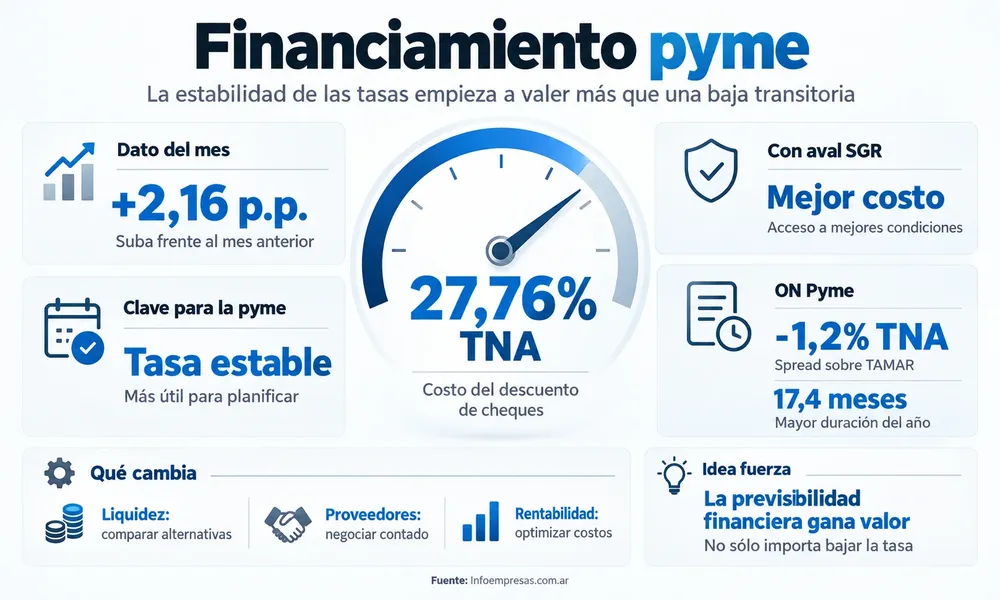
El Índice de Financiamiento Pyme (IFP) ubicó en 27,76% TNA el costo correspondiente al descuento de cheques dentro del segmento empresario.

El dato implica una suba de 2,16 puntos porcentuales respecto del mes anterior.

Dentro de este mercado existe, sin embargo, una diferencia importante: los cheques que cuentan con aval de una Sociedad de Garantía Recíproca (SGR) acceden a mejores condiciones.

Para las pymes, esta diferencia vuelve a poner en primer plano la importancia de contar con herramientas que mejoren su perfil crediticio y permitan reducir el costo del financiamiento.

Ya no alcanza con mirar solamente la tasa

La transformación más interesante aparece en la forma en que las empresas comienzan a administrar sus finanzas.

Las pymes comparan cuánto cuesta descontar un cheque, analizan qué descuento pueden obtener de un proveedor pagando al contado y calculan el costo financiero de cada alternativa antes de tomar una decisión.

Esa gestión de liquidez puede terminar generando diferencias concretas en la rentabilidad.

En otras palabras, el financiamiento deja de ser solamente una herramienta para cubrir necesidades de caja y comienza a integrarse a la estrategia financiera del negocio.

24.Financiamiento-Pyme

Plazos más largos: otra señal del mercado

También aparecen alternativas diferentes al tradicional descuento de cheques.

Las Obligaciones Negociables Pyme (ON Pyme), aunque todavía representan un mercado pequeño, mostraron condiciones financieras relevantes: alcanzaron un spread de -1,2% TNA sobre la tasa TAMAR y una duración de 17,4 meses, el plazo más extenso registrado durante el último año.

El dato refleja una tendencia que puede resultar clave para las empresas: conseguir financiamiento a plazos más largos y reducir la dependencia de herramientas de corto plazo.

Gelatto

La previsibilidad puede valer más que unos puntos menos

La estabilidad de las tasas permite presupuestar costos, analizar inversiones, negociar con proveedores y proyectar necesidades de capital de trabajo con mayor precisión.

Una tasa ligeramente más alta pero relativamente estable puede resultar más útil para una empresa que una tasa muy baja que cambia permanentemente.

El desafío, entonces, no pasa solamente por conseguir más crédito para las pymes, sino por desarrollar un mercado con más instrumentos, distintos plazos y condiciones que permitan planificar.

En este nuevo escenario, la pregunta para el empresario cambia: ya no es únicamente “¿cuánto me cobran por financiarme?”, sino también “¿durante cuánto tiempo puedo confiar en ese costo?”.

Y esa diferencia puede terminar siendo decisiva para la rentabilidad de una pyme.

Últimas publicaciones
IE - Portada - resumen semanal

Lo que dejó la semana: claves económicas para comenzar con ventaja

Infoempresas
Sáenz Peña10 de octubre de 2026
El mercado cambiario cerró con estabilidad, el Banco Central siguió comprando divisas y las reservas superaron los US$49.300 millones. Sin embargo, los alimentos volvieron a mostrar aceleración. En Chaco avanzó la estrategia para captar inversiones, mientras que en Sáenz Peña el cierre dominical volvió al centro de la agenda comercial.
Artículos relacionados
Lo más visto
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña