Segunda etapa de los créditos hipotecarios: 12 bancos reciben fondos y se amplía quiénes pueden acceder a una vivienda

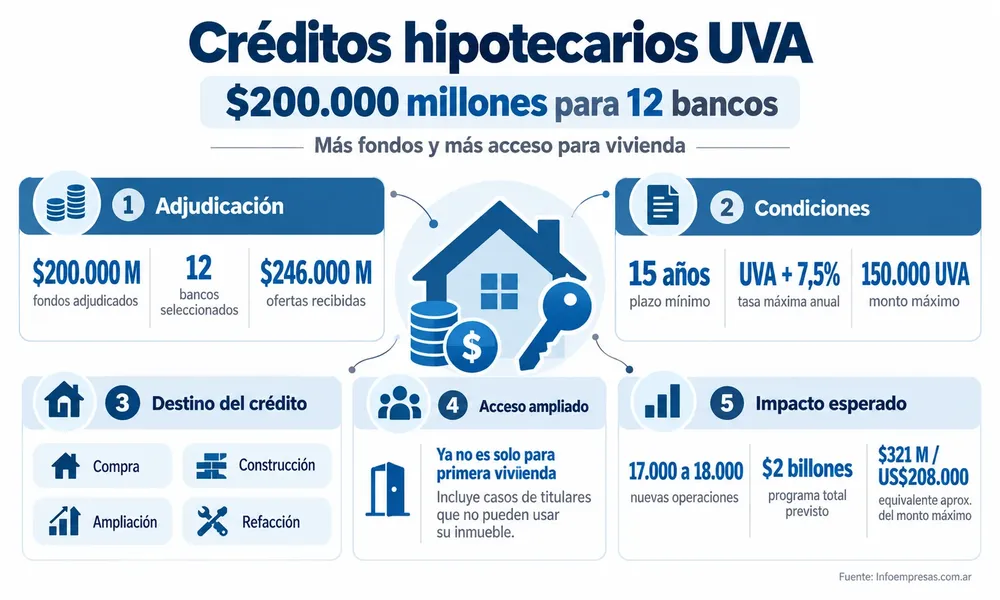
La nueva etapa del financiamiento hipotecario suma fondos para compra, construcción, ampliación y refacción. Los préstamos tendrán un plazo mínimo de 15 años, una tasa máxima de UVA + 7,5% y podrán alcanzar hasta 150.000 UVA.
Nacionales08 de octubre de 2026 Infoempresas

63.Hipotecarios-UVA

⌚ Tiempo de lectura: 1:50 min.

El crédito hipotecario vuelve a ganar protagonismo en Argentina. Doce bancos recibieron la adjudicación de $200.000 millones destinados a generar nuevos préstamos UVA para vivienda, dentro de un programa que busca movilizar hasta $2 billones.

La demanda del sistema financiero superó incluso los recursos disponibles: las entidades presentaron propuestas por $246.000 millones, frente a los $200.000 millones ofrecidos.

Pero el dato más importante para quienes buscan financiamiento no está solamente en el monto. También se amplía el universo de personas que podrían acceder a los créditos.

IE - Fanelli Trabalón - Horizontal 1200 x 150

Ya no se limita solamente a la primera vivienda

Uno de los principales cambios es que tener derechos sobre otra propiedad no necesariamente dejará afuera al solicitante.

El esquema incorpora situaciones en las que una persona figura como titular de un inmueble pero no puede utilizarlo. Puede ocurrir, por ejemplo, con propiedades recibidas por herencia que mantienen un usufructo o en casos de nuda propiedad.

También podría abrir una alternativa para familias que necesitan cambiar su vivienda por otra de mayor superficie o realizar una ampliación.

De todos modos, el acceso efectivo dependerá de los requisitos crediticios y de la interpretación que realice cada entidad financiera.

21.Créditos-Hipotecarios---Segunda-Etapa

¿Qué condiciones tendrán los créditos?

Los bancos deberán transformar esos recursos en préstamos hipotecarios destinados a comprar, construir, ampliar o refaccionar una vivienda.

Entre las condiciones principales aparecen dos datos clave:

  • Plazo mínimo: 15 años.

  • Tasa máxima: UVA + 7,5% anual.

Además, el monto máximo previsto por persona alcanza las 150.000 UVA, equivalentes aproximadamente a 208.000, tomando como referencia los valores considerados dentro del programa.

Esto permite que el financiamiento no quede restringido solamente a la compra de una propiedad terminada, sino que también pueda utilizarse para proyectos de construcción o mejoras.

La meta: hasta 18.000 nuevas operaciones

La expectativa es que el mecanismo permita generar entre 17.000 y 18.000 operaciones hipotecarias.

El programa completo contempla hasta diez licitaciones de $200.000 millones cada una, por lo que la disponibilidad de fondos podría continuar creciendo a medida que avance el esquema.

En esta segunda instancia, prácticamente todo el dinero se concentró en financiamiento a cinco años para los bancos: $196.747 millones fueron adjudicados en ese tramo, mientras que otros $3.252 millones corresponden al plazo de un año.

ONLINE1200x200

El crédito hipotecario intenta recuperar terreno

El movimiento se produce en un mercado que comienza a mostrar señales de recuperación. Durante septiembre se otorgaron aproximadamente US$280 millones en créditos UVA, aunque el volumen todavía permaneció un 21% por debajo del registrado en el mismo mes del año anterior.

La próxima etapa será decisiva: los bancos deberán convertir el fondeo recibido en créditos concretos para las familias.

Si ese proceso avanza, el financiamiento hipotecario podría volver a ocupar un lugar relevante para quienes buscan comprar una vivienda, construirla desde cero o adaptar la propiedad que ya tienen a nuevas necesidades.

Últimas publicaciones
Artículos relacionados
Lo más visto
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña