

La “nueva pobreza”: la inflación baja pero los hogares siguen ajustando


⌚ Tiempo de lectura: 1:40 min.
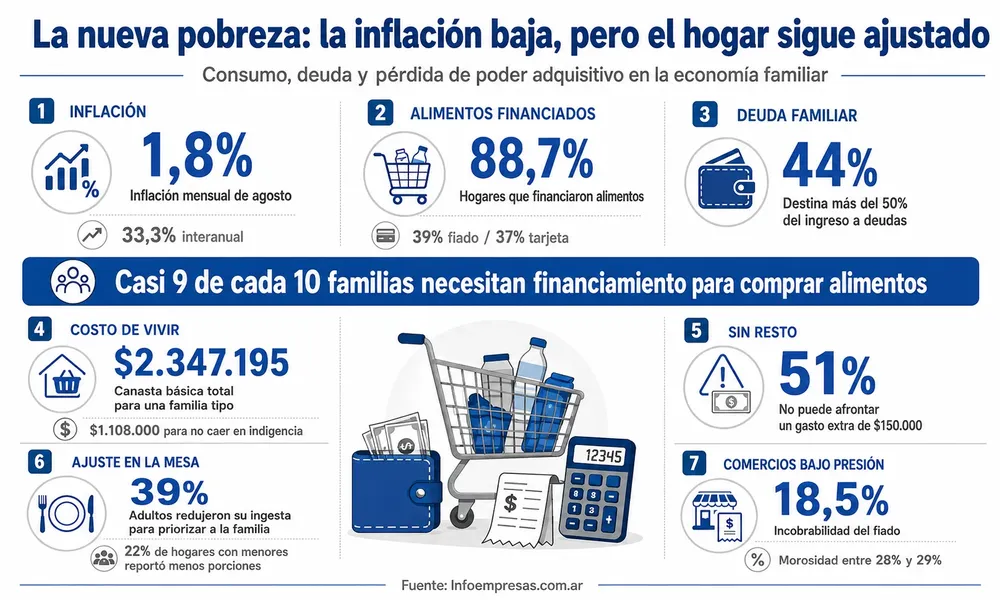
La inflación empieza a mostrar números más moderados, pero existe otra estadística que revela con mayor crudeza lo que ocurre puertas adentro de los hogares: el 88,7% de las familias necesitó financiar la compra de alimentos durante agosto.
El dato expone una realidad que comienza a definirse como “nueva pobreza”: trabajadores asalariados y sectores de clase media que formalmente pueden encontrarse por encima de la línea de pobreza, pero que llegan a fin de mes con cada vez menos margen después de pagar servicios, alquiler, cuotas y deudas.

La inflación baja, pero recuperar el bolsillo lleva más tiempo
Durante agosto, la inflación relevada alcanzó el 1,8%, frente al 2,1% de julio. En los primeros ocho meses de 2026 acumuló un 21,4% y la variación interanual llegó al 33,3%.
Sin embargo, una menor velocidad en el aumento de precios no significa que los productos sean más baratos ni que los hogares hayan recuperado automáticamente poder adquisitivo.
Una familia de cuatro integrantes necesitó $2.347.195 mensuales para cubrir la Canasta Básica Total, sin considerar alquiler o cuotas hipotecarias. Para superar la línea de indigencia, necesitó $1.108.000 solamente para alimentos.

El dato que preocupa: la comida también se financia
La utilización del crédito ya no está concentrada únicamente en electrodomésticos, indumentaria o compras extraordinarias. El financiamiento del consumo cotidiano llegó directamente a la mesa familiar.
Del total de hogares que financió alimentos, el 39% recurrió al fiado en comercios de cercanía y el 37% utilizó tarjetas de crédito.
Pero esa red de financiamiento también encuentra límites. Las tarjetas representan actualmente el 31% de las deudas familiares, mientras el fiado registra niveles de morosidad de entre 28% y 29%, con una incobrabilidad del 18,5%.
Para los pequeños comercios aparece así un doble desafío: sostener las ventas sin deteriorar su propio flujo de caja.

Deuda familiar: cada vez menos margen disponible
Otro indicador permite dimensionar la fragilidad financiera de los hogares: el 44% de las familias destina más de la mitad de sus ingresos al pago de deudas.
Además, el 51% no podría afrontar un gasto imprevisto de $150.000.
Una reparación del automóvil, un electrodoméstico que deja de funcionar o cualquier desembolso extraordinario puede obligar a recurrir nuevamente al crédito, alimentando un círculo de endeudamiento familiar difícil de cortar.
Una nueva realidad para la clase media
El fenómeno tiene una particularidad: alcanza a personas con empleo formal e ingresos mensuales que habitualmente quedan fuera de los mecanismos tradicionales de asistencia.
Incluso aparecen estrategias extremas de ajuste doméstico. En el 39% de los hogares relevados, los adultos redujeron su alimentación para priorizar a otros integrantes de la familia. Entre hogares con niños y adolescentes, el 22% reportó reducción de porciones o falta de alimentos por insuficiencia de dinero.
El desafío económico comienza entonces a cambiar. La desaceleración de la inflación aparece como una condición necesaria, pero ahora el próximo objetivo pasa por transformar esa estabilidad en recuperación del consumo, mejores ingresos reales y menor dependencia del financiamiento.
Porque cuando casi nueve de cada diez hogares necesitan crédito o fiado para comprar alimentos, la economía familiar muestra que la recuperación todavía tiene terreno por recorrer.


¿Se viene una nueva etapa para los créditos? Los 5 cambios que prepara el Gobierno

Inflación de septiembre: Chaco quedó debajo del promedio nacional, pero dos rubros subieron casi 4%

¿Se viene una nueva etapa para los créditos? Los 5 cambios que prepara el Gobierno

Inflación de septiembre: Chaco quedó debajo del promedio nacional, pero dos rubros subieron casi 4%

Lo que dejó la semana: claves económicas para comenzar con ventaja

Aguinaldo a tasa 0 y capital de trabajo a 12 meses: el beneficio del NBCH que apunta a aliviar las finanzas de las PyMEs