

Bancos dieron de baja 143.000 préstamos por $4,4 billones. Las deudas no desaparecen


⌚ Tiempo de lectura: 1:50 min.
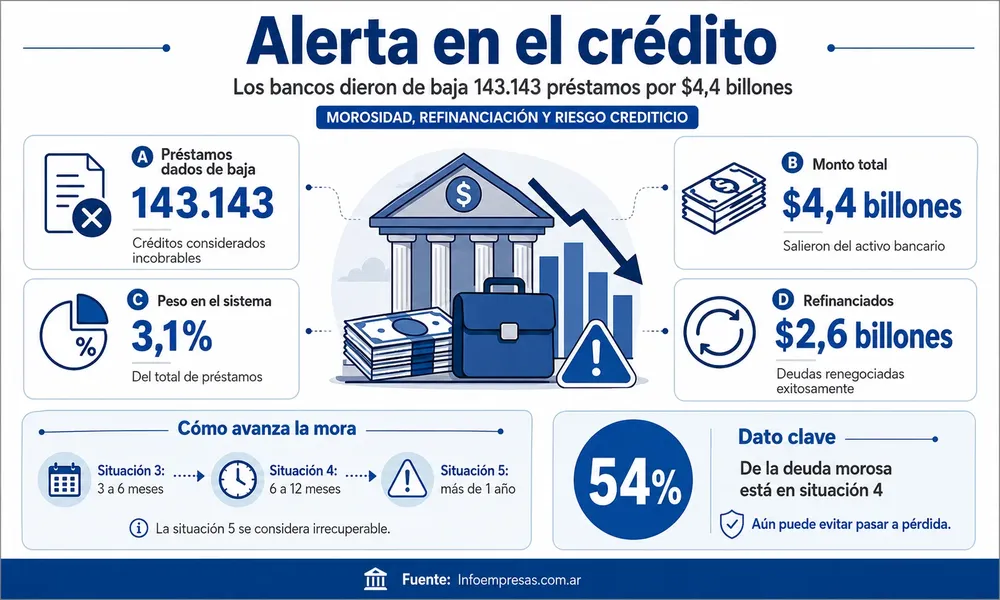
La señal es difícil de ignorar: 143.143 préstamos fueron dados de baja de los balances bancarios por un monto de $4,4 billones, al ser considerados créditos con perspectivas muy bajas de recuperación.
El número expone una de las consecuencias más sensibles del deterioro de la capacidad de pago: crece la morosidad bancaria, aumentan las refinanciaciones y las entidades endurecen el análisis antes de otorgar nuevo financiamiento.
Del total contabilizado, $2,9 billones corresponden a préstamos en pesos y $1,5 billones a créditos denominados en dólares. En conjunto, representan aproximadamente el 3,1% de todos los préstamos del sistema financiero argentino.

Una cartera incobrable que prácticamente se duplicó
La evolución resulta especialmente significativa cuando se observa el recorrido reciente.
A fines de 2024 existían alrededor de 74.250 préstamos pasados a pérdida, equivalentes entonces al 2% del total. A comienzos de 2026 ya eran unos 132.000 y posteriormente la cifra superó los 143.000 créditos.
El incremento refleja un escenario de mayor riesgo crediticio, en el que personas y empresas encuentran mayores dificultades para cumplir regularmente con sus compromisos financieros.
¿Qué significa que un banco dé de baja un préstamo?
No significa que la deuda desaparezca.
Cuando una entidad determina que existen pocas posibilidades de recuperar un crédito mediante los mecanismos habituales, puede retirarlo contablemente de sus activos. Sin embargo, el deudor continúa teniendo la obligación de pago.
Los bancos pueden iniciar o continuar acciones judiciales, mantener procesos de recupero o vender esas deudas a terceros, incluyendo estudios especializados, generalmente por un monto inferior al valor original.
En los créditos en dólares también aparecen situaciones vinculadas con empresas en procesos judiciales, concursos o quiebras, por lo que el fenómeno no se limita al financiamiento de consumo de las familias.

De situación 3 a situación 5: cómo avanza la mora
El sistema financiero clasifica el atraso de acuerdo con su gravedad.
La situación 3 comprende generalmente demoras de tres a seis meses; la situación 4, atrasos de seis meses a un año; mientras que la situación 5 alcanza obligaciones con más de un año de incumplimiento y consideradas irrecuperables bajo la clasificación bancaria.
Un dato especialmente relevante es que el 54% de la deuda morosa todavía se encuentra en situación 4.
Esto significa que una porción importante de la cartera problemática todavía podría evitar llegar a la categoría de mayor deterioro si los deudores consiguen normalizar sus pagos.

Otros $2,6 billones fueron refinanciados
La contracara del aumento de los incobrables es la expansión de la refinanciación de deudas.
Los préstamos renegociados exitosamente alcanzan aproximadamente $2,6 billones, equivalentes a cerca del 3,7% de los créditos del sistema.
Cuatro bancos concentran alrededor del 70% de esos saldos: Galicia reúne el 32,1%; Banco Provincia, 14,7%; Santander, 14,2%; y Banco Nación, 9,7%.
El crecimiento simultáneo de préstamos incobrables y refinanciaciones configura un escenario que impacta directamente sobre el acceso al crédito en Argentina. Para bancos implica revisar políticas de otorgamiento; para empresas, preservar liquidez y capacidad de pago; y para los usuarios, evitar que el endeudamiento financiero termine cerrando las puertas a futuros créditos.


El sistema financiero argentino cambia de piel: las billeteras digitales crecieron 153% y las casas de cambio retroceden

La CNV cambia las reglas: los cheques ya no podrán usarse para mover fondos en cuentas comitentes

El IPAE de la Federación Económica del Chaco (FeChaCo) volvió a mostrar números en rojo: la actividad pyme cayó 8,1%

El sistema financiero argentino cambia de piel: las billeteras digitales crecieron 153% y las casas de cambio retroceden

WhatsApp gana peso en los juicios laborales: un fallo que obliga a las empresas a revisar cómo manejan sus comunicaciones

La Argentina que sí crece: Esteban Domecq pone el foco en los sectores que pueden transformar la economía

Monotributo septiembre 2026: cuánto hay que pagar y cuáles son los nuevos topes de facturación