¿Se viene una nueva etapa para los créditos? Los 5 cambios que prepara el Gobierno

Con el atraso en los pagos de los hogares en niveles históricamente elevados, el Gobierno prepara cambios en préstamos personales, tarjetas, garantías y financiamiento empresarial. El objetivo es volver a mover el crédito en pesos sin implementar un rescate directo de los deudores.
Actualidad19 de octubre de 2026 Infoempresas

16.Veraz---BCRA-gal

⌚ Tiempo de lectura: 1:50 min.

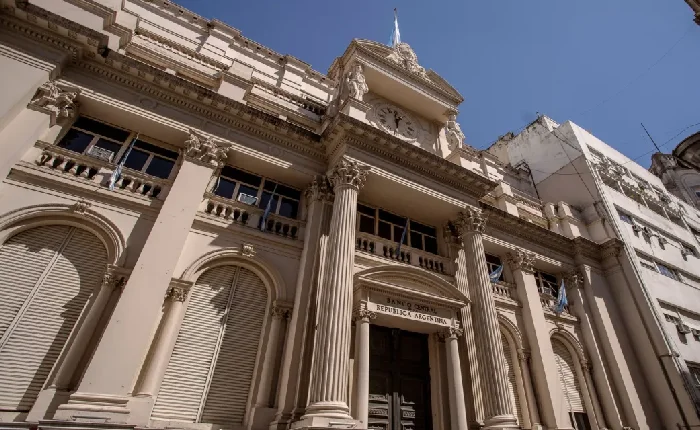
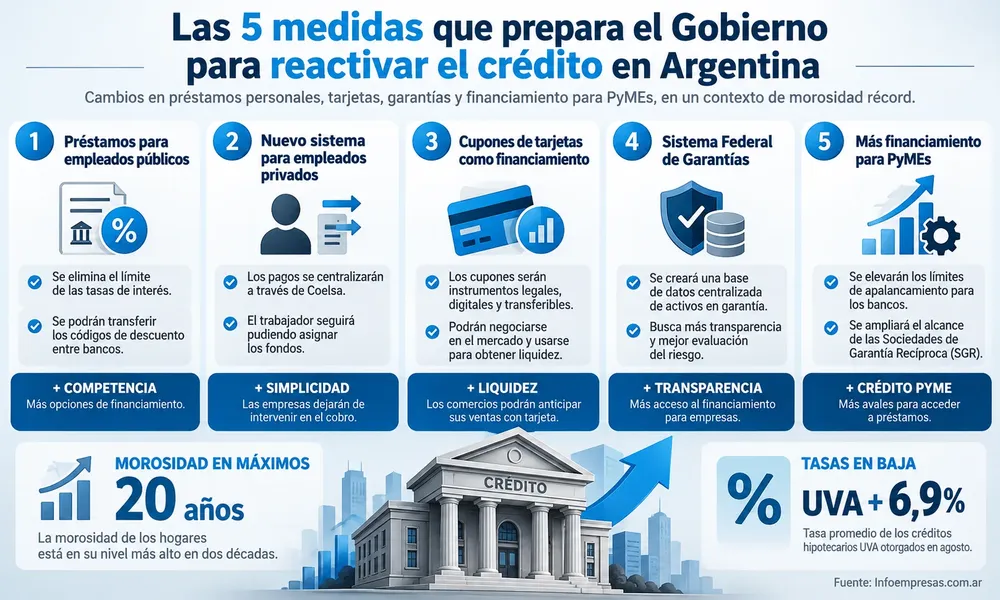
El crédito vuelve al centro de la agenda económica. Con la morosidad de los hogares en máximos de dos décadas, el Banco Central y la Comisión Nacional de Valores avanzan en un paquete de reformas que busca ampliar el financiamiento, reducir trabas y generar mayor competencia.

La estrategia tiene un desafío complejo: reactivar los préstamos sin asistir directamente a quienes acumularon deudas. En otras palabras, el Gobierno apuesta a modificar las reglas para que bancos y otros actores financieros tengan mejores condiciones para prestar.

El paquete incluye cinco medidas que impactarán sobre trabajadores, comercios y PyMEs.

IE - Fanelli Trabalón - Horizontal 1200 x 150

1. Cambios en los créditos para empleados públicos

Una de las primeras modificaciones alcanza a los préstamos personales que se descuentan directamente del salario de trabajadores estatales.

El Banco Central prevé eliminar el límite aplicado a las tasas de interés y permitir que los códigos de descuento puedan transferirse entre entidades financieras habilitadas.

La intención es generar mayor circulación de estas carteras y ampliar las alternativas disponibles. Sin embargo, la eliminación del límite también podría permitir tasas más elevadas.

2. Nuevo sistema para trabajadores privados

Para los empleados del sector privado también habrá cambios.

Los pagos de préstamos con descuento de haberes pasarán a centralizarse mediante Coelsa, mientras que el trabajador mantendrá la posibilidad de asignar los fondos.

Así, las empresas dejarán de intervenir administrativamente en el circuito de cobro, simplificando una operatoria que actualmente requiere participación del empleador.

56.Medidas---Reactivación-del-crédito

3. Los cupones de tarjetas podrán transformarse en financiamiento

Una de las novedades más relevantes para los comercios estará vinculada con las ventas realizadas con tarjetas.

Los cupones serán reconocidos como instrumentos digitales, legales y transferibles, permitiendo utilizarlos para obtener liquidez antes de recibir efectivamente el dinero de la venta.

Además, podrán negociarse mediante oferta pública e integrar inversiones de fondos comunes.

Para muchos comercios, esto podría convertirse en una herramienta adicional de capital de trabajo.

4. Un sistema federal de garantías

El Gobierno también proyecta crear un Sistema Federal de Garantías, con una base centralizada de información sobre activos utilizados como respaldo de préstamos.

El objetivo será mejorar la transparencia, facilitar la evaluación del riesgo crediticio y ampliar las posibilidades de acceso al financiamiento PyME.

Todavía resta conocer cómo funcionará y cuáles serán sus plazos de implementación.

ESCO-nota-2

5. Más capacidad para garantizar créditos a PyMEs

La quinta modificación apunta directamente al financiamiento empresarial.

Se busca elevar los límites de apalancamiento y ampliar la capacidad de las Sociedades de Garantía Recíproca (SGR), herramientas fundamentales para empresas que necesitan créditos pero no cuentan con suficiente patrimonio o historial financiero.

El fortalecimiento de las garantías SGR podría facilitar que más pequeñas y medianas empresas lleguen al sistema bancario.

Las tasas comienzan a bajar, pero la mora sigue siendo el gran problema

Desde el Banco Central sostienen que comienzan a aparecer condiciones favorables para recuperar el crédito en pesos.

Las tasas ya muestran bajas para empresas y empiezan a retroceder para los hogares. Como referencia, los créditos hipotecarios UVA otorgados en agosto registraron una tasa promedio de UVA + 6,9%. 

Pero la recuperación todavía enfrenta una barrera decisiva: la morosidad de los hogares continúa en niveles históricamente altos.

El desafío será entonces doble: conseguir que vuelva a crecer la oferta de préstamos y, al mismo tiempo, lograr que familias y empresas recuperen capacidad suficiente para endeudarse y cumplir con sus compromisos.

Últimas publicaciones
Artículos relacionados
Lo más visto
IE - Portada - resumen semanal

Lo que dejó la semana: claves económicas para comenzar con ventaja

Infoempresas
Sáenz Peña17 de octubre de 2026
El dólar volvió a cerrar sin sobresaltos y con una brecha mínima, pero la inflación mostró señales de aceleración en alimentos y el riesgo país terminó por encima de los 620 puntos. Entre vencimientos impositivos, nuevas obligaciones para empresas, movimiento turístico, CyberMonday y novedades del Chaco, estas son las variables que conviene tener en el radar para comenzar la próxima semana.
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña