Plazo fijo al alza: los bancos suben tasas tras el fin del cepo

Con la eliminación de los pases del BCRA y el levantamiento del cepo cambiario, las entidades financieras ajustaron sus estrategias y aumentaron fuertemente los rendimientos para atraer depósitos
Nacionales16 de abril de 2025 Infoempresas

Tiempo de lectura: 1:30 min.

Los bancos buscan liquidez y el plazo fijo vuelve a ser atractivo

Tras el anuncio del fin del cepo cambiario, el escenario financiero argentino comenzó a reconfigurarse. Una de las consecuencias inmediatas fue la suspensión de los pases activos del Banco Central, mecanismo que hasta la semana pasada permitía a las entidades obtener liquidez de forma directa. Con esta vía cerrada, los bancos tuvieron que salir a competir por los pesos del público. ¿Cómo lo hicieron? Subiendo las tasas de los plazos fijos.

Don Emilio - 1200 x 150

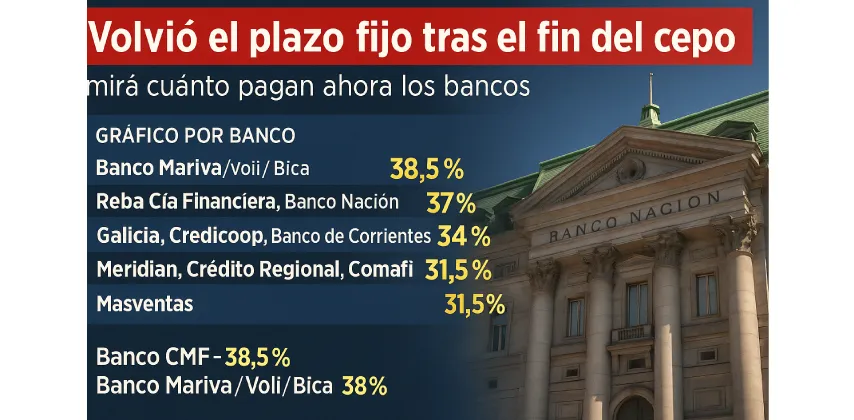
El Banco Nación fue uno de los primeros en moverse, aumentando su tasa nominal anual (TNA) al 37%, muy por encima del 29,5% que ofrecía días antes. Le siguieron otras entidades como el Banco Galicia y el Credicoop, que llevaron sus rendimientos al 34%. El Banco CMF, por su parte, lidera el ranking con una TNA del 38,5%.

Esta suba generalizada de tasas no es una casualidad. Las entidades financieras necesitan recomponer balances y asegurar liquidez en un contexto de alta incertidumbre. Para lograrlo, el plazo fijo vuelve a posicionarse como una herramienta de atracción de depósitos. Para el ahorrista, representa un resguardo frente a la volatilidad y, para los bancos, un canal de financiamiento directo.

Gelatto

Ranking de tasas actualizadas (de mayor a menor):

Banco CMF – 38,5%

  • Banco Mariva / Voii / Bica – 38%
  • Reba Cía Financiera / Banco Nación – 37%
  • Galicia / Credicoop / Banco de Corrientes – 34%
  • Meridian / Crédito Regional / Comafi – 31,5%
  • Banco de Córdoba – 31%
  • BI Bank – 30%
  • Banco Julio / Macro – 29,5%
  • Banco del Chubut – 29%
  • ICBC – 28,6%
  • BBVA / Hipotecario – 28%
  • Banco Provincia (BA y Tierra del Fuego) – 27%
  • Banco Dino / Santander – 26%
  • Banco del Sol / Ciudad de Buenos Aires – 25%
  • Masventas – 23,5%

¿Qué significa esto para las empresas y los ahorristas?

En esta nueva etapa, las empresas podrían enfrentarse a mayores costos financieros, ya que los bancos ajustarán también sus tasas activas. Pero para el ahorrista, el plazo fijo vuelve a lucir competitivo, especialmente frente a alternativas más volátiles.

La política monetaria se recalibra, y la plaza financiera argentina comienza a transitar una transición sin red. Mientras tanto, el sistema bancario busca adaptarse sin el auxilio directo del BCRA, y el mercado observa con atención.

Últimas publicaciones
05.Crédito-Hipotecario-gal

Nuevos Créditos hipotecarios: calculá cuánto tenés que ganar y cuál sería tu cuota con este simulador del Banco Nación

Infoempresas
Nacionales16 de octubre de 2026
Acceder a una propiedad de US$100.000 mediante un crédito hipotecario exige mucho más que poder pagar una cuota. Los ingresos familiares, el ahorro previo, el plazo de financiación y la relación con el banco pueden cambiar considerablemente los números. Además, existe un simulador online para calcular cuánto necesitaría cada interesado.
Artículos relacionados
05.Crédito-Hipotecario-gal

Nuevos Créditos hipotecarios: calculá cuánto tenés que ganar y cuál sería tu cuota con este simulador del Banco Nación

Infoempresas
Nacionales16 de octubre de 2026
Acceder a una propiedad de US$100.000 mediante un crédito hipotecario exige mucho más que poder pagar una cuota. Los ingresos familiares, el ahorro previo, el plazo de financiación y la relación con el banco pueden cambiar considerablemente los números. Además, existe un simulador online para calcular cuánto necesitaría cada interesado.
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña