

El efectivo cae a mínimos históricos: los pagos con QR crecen 57% y cambian la forma de comprar


⌚ Tiempo de lectura: 1:40 min.
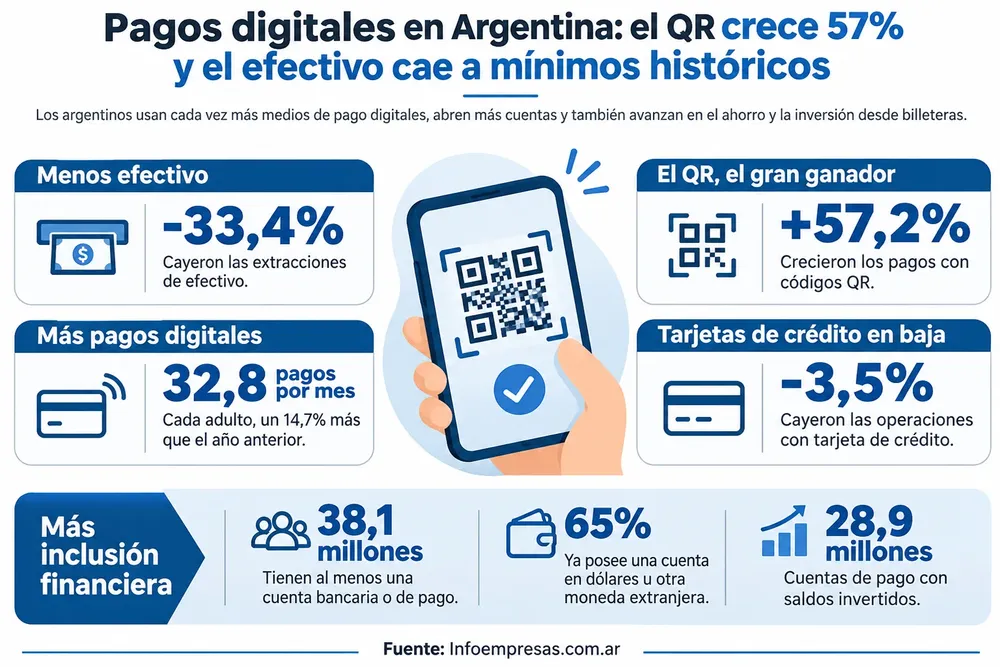
La forma en que los argentinos pagan, administran su dinero y hasta ahorran está cambiando rápidamente. Durante el primer semestre de 2026, cada adulto realizó en promedio 32,8 pagos electrónicos por mes, un 14,7% más que un año atrás, mientras las extracciones de efectivo se redujeron 33,4%.
El contraste muestra un cambio de hábito que también impacta directamente sobre comercios y empresas: el efectivo pierde protagonismo y el teléfono celular gana espacio como medio de pago cotidiano.

El QR acelera y las tarjetas pierden terreno
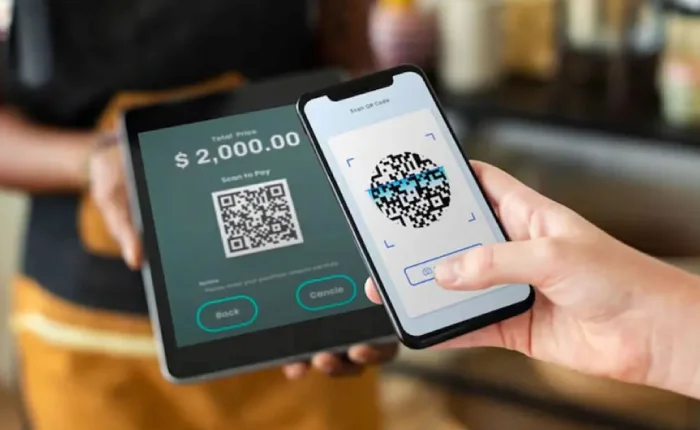
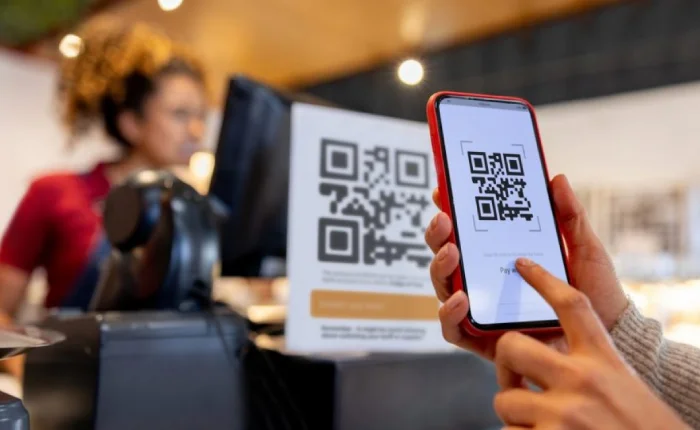
El crecimiento más fuerte apareció en los pagos mediante códigos QR, que aumentaron 57,2% interanual en cantidad de operaciones y 58,3% en dinero movilizado.
Las transferencias tradicionales también avanzaron, aunque a menor velocidad: crecieron 24,6% en cantidad y 7,2% en monto.
En sentido contrario, las tarjetas de crédito registraron una baja del 3,5% en operaciones y del 12,1% en montos reales. En supermercados y autoservicios mayoristas perdieron alrededor de 1,5 puntos porcentuales de participación, mientras que en comercio electrónico la caída llegó a casi cinco puntos.
Para los comercios, esta transformación obliga a revisar la experiencia de cobro, los costos asociados a cada medio de pago y las alternativas que ofrecen al cliente.

Más argentinos pagan de manera digital
La digitalización financiera continúa ampliando su alcance. Más de 2 millones de personas se sumaron a los pagos electrónicos en comparación con el año anterior y, durante el segundo trimestre, unos 30,5 millones de argentinos utilizaron estos sistemas.
A junio, 38,1 millones de personas tenían al menos una cuenta bancaria o una cuenta de pago, mientras el 76,5% de los usuarios combinaba ambos tipos de servicios.
También crece la cantidad de productos financieros utilizados: el promedio pasó de seis a 6,2 cuentas por adulto.
El fenómeno atraviesa generaciones. Mientras quienes utilizan únicamente cuentas bancarias presentan una edad mediana cercana a los 65 años, entre los usuarios que manejan exclusivamente cuentas de pago esa edad ronda los 16 años.
Del pago digital al ahorro y la inversión
Las billeteras digitales ya no son solamente herramientas para transferir dinero. También se consolidan como una puerta de entrada al ahorro y a las inversiones.
Durante el semestre, las cuentas de pago con saldos invertidos en fondos comunes pasaron de 26,5 millones a 28,9 millones. Al mismo tiempo, el 65% de quienes poseen cuentas ya tiene alguna denominada en dólares u otra moneda extranjera.
El ahorro total de las personas alcanzó los $115,6 billones, aunque durante los primeros seis meses del año cayó 5,1% en términos reales.

También cambia el mapa del crédito
La transformación financiera alcanza además al financiamiento. Unos 20,5 millones de adultos tienen algún tipo de crédito, aunque el saldo promedio por deudor disminuyó 2% durante el semestre.
Entre las MiPyMEs aparece una señal diferente: el 75,4% de las empresas con certificado MiPyME tiene financiamiento, mientras el saldo total otorgado alcanzó un máximo de $60,5 billones, con un crecimiento semestral del 2,2%.
El cambio de fondo es cada vez más evidente: pagos digitales, billeteras digitales, inclusión financiera, cuentas remuneradas y nuevas formas de administrar liquidez están modificando la relación de consumidores y empresas con el dinero. Para los comercios, adaptarse ya no significa solamente aceptar QR: implica entender cómo está cambiando la manera en que sus clientes pagan, ahorran y utilizan los servicios financieros.


Autos 0 km: el Gobierno prepara créditos de hasta $50 millones

NBCH sin atención presencial hasta el martes: cómo operar durante los feriados

Cyber Monday: ventas por $4.400 millones y fuerte regreso de las 12 cuotas

La demanda de crédito cayó 35,1% y las PyMEs enfrentan más trabas para financiarse


Chaco quedó entre las 5 provincias que más recursos nacionales perdieron en octubre