34 tributos y 28 regímenes: la pesada mochila fiscal que debe administrar una PyME argentina

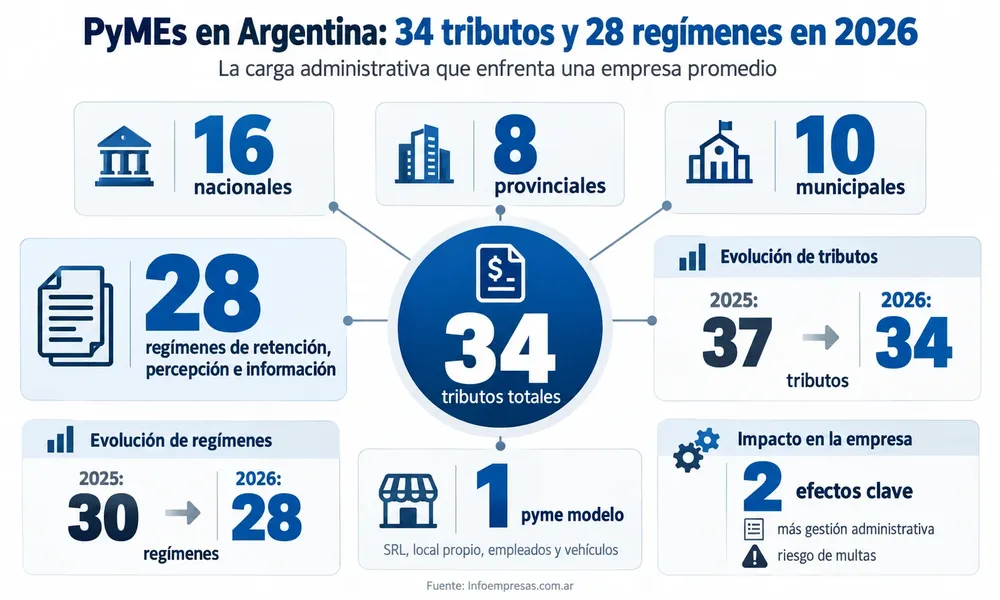
Una empresa promedio puede quedar alcanzada por 16 tributos nacionales, 8 provinciales y 10 municipales. A eso se suman retenciones, percepciones y obligaciones informativas que agregan costos administrativos, tiempo de gestión y riesgo de multas.
Actualidad29 de octubre de 2026 Infoempresas

46.Pymes-del-Chaco

⌚ Tiempo de lectura: 1:55 min.

Tener una PyME en Argentina supone mucho más que vender, producir, pagar salarios y administrar proveedores. Detrás de la operación cotidiana aparece una estructura tributaria que obliga a las empresas a relacionarse simultáneamente con Nación, provincias y municipios.

El dato permite dimensionar esa complejidad: durante 2026, una PyME representativa puede quedar alcanzada directa o indirectamente por 34 tributos diferentes.

De ese total, 16 corresponden al ámbito nacional, 8 al provincial y 10 al municipal.

IE - Fanelli Trabalón - Horizontal 1200 x 150

Son menos que en 2025, pero la estructura sigue siendo compleja

La cifra representa una reducción frente a los 37 tributos contabilizados el año pasado.

La baja se explica por la eliminación de impuestos internos vinculados a los seguros y la telefonía celular, además de dejar de contabilizar una tasa municipal relacionada con la ocupación del espacio público por tratarse de una obligación aplicable solamente a determinadas actividades.

Sin embargo, mirar únicamente la cantidad de impuestos muestra solo una parte del problema.

Otros 28 regímenes que también demandan tiempo y recursos

Además de los tributos, una empresa puede estar alcanzada por 28 regímenes de retención, percepción e información.

La cantidad disminuyó en dos respecto de 2025, aunque solamente una de esas bajas representa una reducción efectiva de obligaciones de alcance general.

Para las PyMEs, estos mecanismos pueden convertirse en una carga adicional porque demandan administración, controles contables, sistemas y cumplimiento de vencimientos.

También pueden generar saldos a favor difíciles de recuperar y exponen a las empresas a multas cuando las presentaciones no se realizan en tiempo y forma.

Es allí donde aparece uno de los costos menos visibles de la estructura tributaria: no solamente cuánto se paga, sino cuánto cuesta cumplir.

Infografía fiscal de PyMEs argentinas 2026

¿Qué tipo de empresa enfrenta estas obligaciones?

El análisis toma como referencia una PyME constituida como SRL, con establecimiento propio, empleados registrados y vehículos.

Además, compra insumos nacionales e importados, exporta parte de su producción, utiliza cuentas bancarias, realiza trámites administrativos, posee cartelería y contrata servicios como electricidad, agua, gas, internet y telefonía.

También renueva equipamiento tecnológico y vehículos, paga combustible y seguros, mientras sus propietarios realizan aportes previsionales.

Por eso, los 34 tributos no significan que todas las PyMEs argentinas paguen exactamente los mismos impuestos. La cantidad varía según actividad, tamaño, ubicación, cantidad de trabajadores, superficie y características operativas.

ESCO-nota-2

Cantidad de impuestos no es lo mismo que presión tributaria

Hay una diferencia importante: este número no mide qué porcentaje de los ingresos de una PyME termina destinado a impuestos.

Lo que muestra es la cantidad de tributos que pueden intervenir directa o indirectamente en su funcionamiento.

Y allí aparece uno de los principales desafíos para las empresas argentinas: junto con la carga fiscal existe una creciente complejidad tributaria, que obliga a destinar recursos económicos y humanos simplemente para mantenerse dentro de las reglas.

Últimas publicaciones
Artículos relacionados
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña