¿Dónde rinde más tu plata? Desde noviembre bancos y billeteras tendrán que mostrarlo de la misma manera

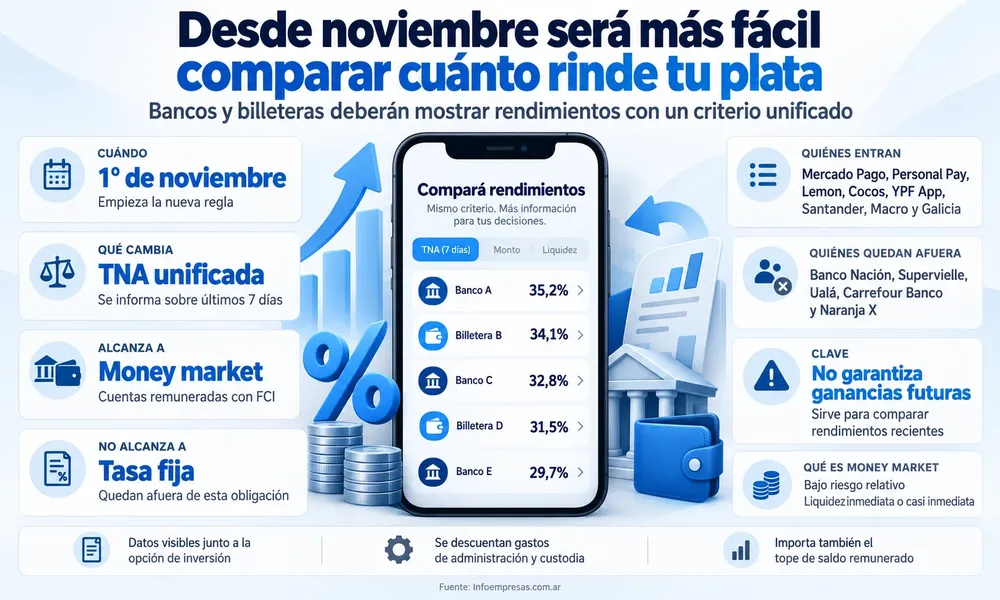
Desde el 1° de noviembre, las entidades que ofrecen cuentas remuneradas a través de fondos comunes de inversión tendrán que informar sus rendimientos bajo un mismo criterio. La medida permitirá comparar con mayor claridad dónde conviene dejar los pesos y evitará diferencias entre tasas, períodos y proyecciones.
Actualidad29 de octubre de 2026 Infoempresas

43.Billeteras-y-bancos---Tasas-gal

⌚ Tiempo de lectura: 1:45 min.

Comparar cuánto paga una billetera virtual frente a otra, o cuánto ofrece un banco por mantener dinero disponible, no siempre es tan sencillo como mirar el porcentaje que aparece en pantalla.

Eso está por cambiar.

Desde noviembre, bancos y billeteras virtuales que ofrecen cuentas remuneradas mediante fondos comunes de inversión deberán mostrar sus rendimientos bajo un criterio uniforme, una modificación que apunta directamente a mejorar la comparación entre alternativas.

Casa de León - 1250 x 150

Una misma tasa para poder comparar

El cambio alcanza especialmente a los denominados fondos money market, utilizados por muchas aplicaciones para generar rendimientos diarios sobre el saldo disponible.

Las plataformas deberán informar la variación del valor de la cuotaparte de los últimos siete días corridos, expresada como Tasa Nominal Anual (TNA) y descontando previamente los costos de administración y custodia.

Hasta ahora, el problema era que cada entidad podía comunicar el rendimiento de manera diferente. Algunas mostraban TNA, otras utilizaban Tasa Efectiva Anual (TEA) y también podían existir diferencias en los períodos tomados para calcular el resultado.

Incluso podían mostrarse rendimientos proyectados, dificultando todavía más una comparación directa.

Compará rendimientos desde noviembre

Qué billeteras y bancos quedan alcanzados

La obligación se aplica cuando el rendimiento surge de un fondo común de inversión.

Entre las plataformas que funcionan bajo esta modalidad aparecen Mercado Pago, Personal Pay, Lemon, Cocos y YPF App, además de bancos como Santander, Macro y Galicia.

En estos casos, el rendimiento no es fijo: depende del comportamiento de los activos que integran el fondo y puede modificarse diariamente.

Distinta es la situación de las cuentas que pagan directamente una tasa establecida por la entidad. Entre ellas aparecen alternativas como Banco Nación, Supervielle, Ualá, Carrefour Banco y Naranja X, que no quedan comprendidas por esta obligación específica.

Distribuidora Crise

La tasa no es lo único que hay que mirar

Para usuarios, comercios, profesionales y empresas que administran saldos de corto plazo, el cambio permitirá realizar una comparación de rendimientos financieros con información más homogénea.

Pero elegir dónde dejar el dinero seguirá requiriendo mirar más que una tasa.

Algunas cuentas establecen límites máximos de saldo remunerado, mientras que otras ofrecen mejores condiciones solamente a determinados clientes, por ejemplo quienes acrediten sueldo o tienen determinados paquetes bancarios.

Qué es un money market y por qué se usa tanto

Los fondos money market buscan combinar rendimiento, bajo riesgo relativo y alta liquidez.

Suelen invertir en instrumentos como plazos fijos, cauciones bursátiles y cuentas remuneradas. Su atractivo está en que permiten que el dinero continúe generando rendimiento mientras permanece disponible para utilizarlo.

Para una empresa o comercio, esto puede resultar útil para realizar una gestión de liquidez empresarial, administrando fondos que serán utilizados en pocos días sin dejarlos completamente inmovilizados.

La clave, sin embargo, estará en no interpretar la tasa publicada como una promesa.

El porcentaje informado refleja el comportamiento reciente del fondo. Servirá para comparar alternativas, pero no garantizará que ese mismo rendimiento continúe en los días siguientes.

Últimas publicaciones
Artículos relacionados
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña