El robo de ruedas cayó a menos de la mitad: qué cambió con la apertura de importaciones

La mayor disponibilidad de neumáticos y repuestos modificó uno de los negocios ilegales que más preocupaba a las aseguradoras. La frecuencia de estos siniestros cayó más de 50%, pero todavía existe un factor que impide que esa mejora llegue plenamente al precio de las pólizas.
Actualidad26 de octubre de 2026 Infoempresas

66.Neumáticos-gal

⌚ Tiempo de lectura: 2:05 min.

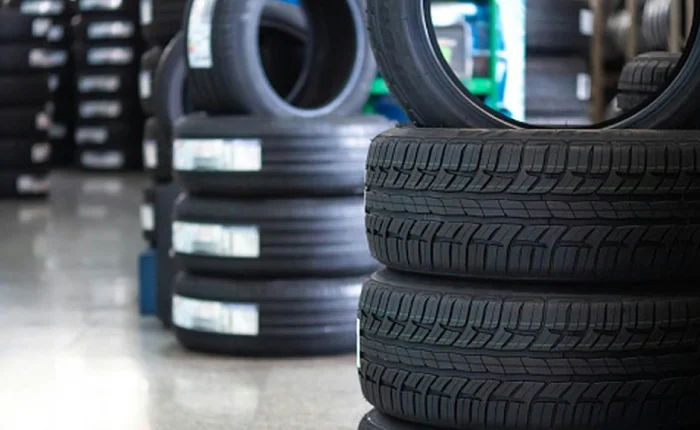
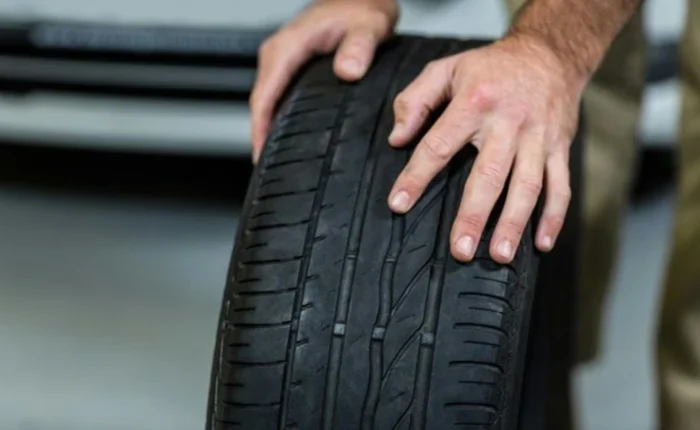
Durante años, conseguir determinados neumáticos, ruedas de auxilio y autopartes en Argentina podía convertirse en un problema. La escasez elevaba los precios de reposición y, al mismo tiempo, alimentaba un mercado informal que hacía más atractivo el robo de esos componentes.

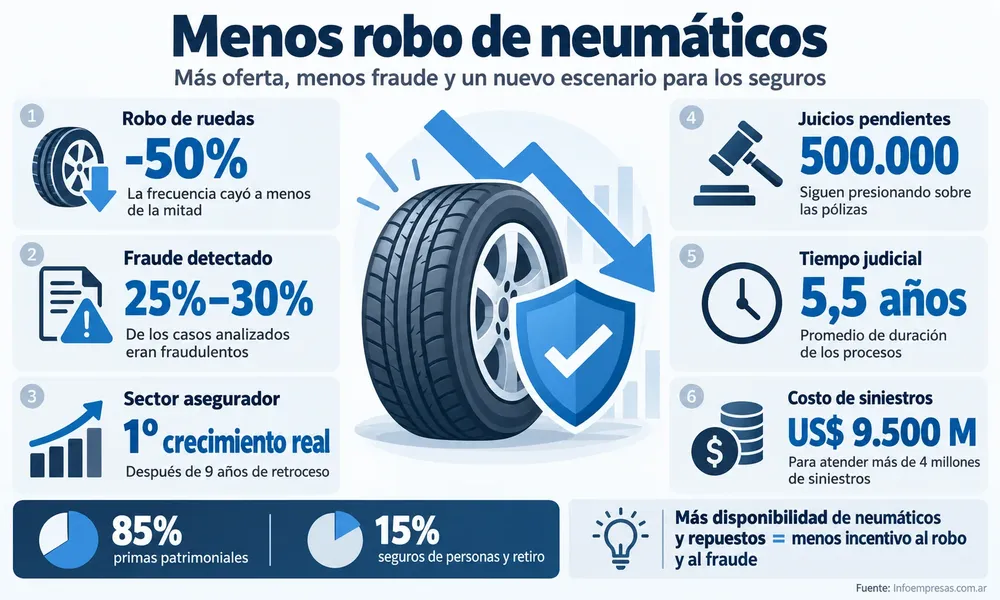
Ese escenario comenzó a cambiar. Con una mayor disponibilidad de productos, particularmente importados, los precios se moderaron y se produjo un efecto que excede al comercio automotor: las denuncias vinculadas al robo de ruedas de auxilio cayeron a menos de la mitad. 

Ambross - Casa Central y Sucursal - 2

Menos escasez, menos incentivo para el robo

La ecuación es relativamente simple. Cuando un producto escasea y resulta difícil reemplazarlo, aumenta su valor en los circuitos informales. Cuando vuelve a estar disponible y su precio se normaliza, ese negocio pierde atractivo.

El impacto también alcanzó al fraude contra las aseguradoras. En el período de mayor distorsión, entre el 25% y el 30% de determinados siniestros analizados correspondía a situaciones fraudulentas relacionadas con el mercado informal o con intentos de afrontar gastos que los usuarios no podían cubrir.

La normalización de la oferta modificó ese comportamiento: más disponibilidad, menores costos de reposición y menos incentivos para realizar denuncias falsas.

Menos robo de neumáticos, más seguridad

Las aseguradoras también empiezan a recuperarse

La reducción de determinados costos llega en un momento relevante para el negocio asegurador. Entre julio de 2025 y junio de 2026, el sector registra su primer crecimiento real después de nueve años de retroceso.

Además, la relativa estabilidad del valor de los vehículos permitió contener parte de los costos de reposición y moderar la evolución de algunas coberturas.

Sin embargo, esto no significa que los seguros automotores necesariamente vayan a bajar.

Gelatto

El problema que todavía presiona sobre las pólizas

Las compañías señalan ahora otro frente: la judicialización de los siniestros.

En Argentina existen alrededor de 500.000 juicios civiles pendientes, muchos relacionados con accidentes de tránsito. Los procesos pueden extenderse, en promedio, durante cinco años y medio, acumulando intereses, honorarios y gastos judiciales.

Ese riesgo termina incorporándose a las tarifas y a las reservas que deben mantener las aseguradoras.

El cambio en el mercado de neumáticos muestra, en definitiva, cómo una mayor oferta puede modificar no solamente los precios, sino también los incentivos económicos detrás del mercado informal. La primera consecuencia ya aparece en las estadísticas: menos robos, menos fraude y menores costos de reposición. El próximo desafío será determinar cuánto de esa mejora puede llegar finalmente al bolsillo de los asegurados.

Últimas publicaciones
14.UIA---Situación-de-las-PyMES

Las PyMEs chaqueñas llevan 17 meses en rojo: el informe de FECHACO revela que la recuperación todavía no llega

Infoempresas
Provinciales26 de octubre de 2026
El último informe del Índice Pyme de Actividad Económica (IPAE), elaborado por la Federación Económica del Chaco (FECHACO), muestra que la actividad cayó 5,1% interanual en septiembre y acumula una baja del 6,7% en 2026. Aunque algunos sectores comienzan a recuperarse, el consumo sigue debilitado y las empresas enfrentan dificultades para sostener sus ventas y rentabilidad.
Artículos relacionados
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña