

Mercado Pago va por el negocio bancario: el plan para captar empresas, pagar sueldos y financiar PyMEs


⌚ Tiempo de lectura: 1:55 min.
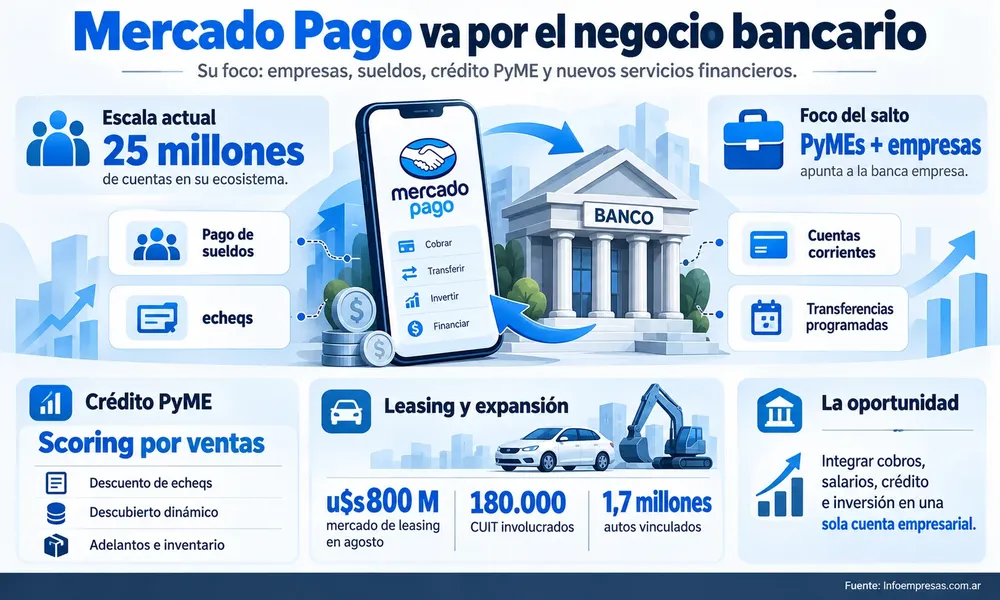
Mercado Pago quiere dar un salto que puede modificar el mapa financiero argentino. Pasar de billetera digital a banco le permitiría ampliar considerablemente los servicios que ofrece a comercios, PyMEs y empresas, integrando dentro de una misma plataforma cobros, pagos, financiamiento, salarios e inversiones.
En ese escenario aparece Mercado Pago Biz, una marca registrada que anticipa el fuerte interés por profundizar el segmento empresarial. Sin embargo, desde la compañía señalan que este tipo de registros también forma parte de una estrategia de protección de identidad corporativa y que no necesariamente implica un cambio de marca.

De cobrar ventas a pagar los sueldos
Uno de los movimientos más importantes estaría en las cuentas sueldo.
Una empresa que hoy utiliza Mercado Pago para recibir sus ventas podría utilizar esa misma cuenta para liquidar salarios, realizar transferencias masivas, pagar honorarios y automatizar procesos administrativos.
La oportunidad es estratégica: cada empresa incorporada puede significar, al mismo tiempo, sumar a sus trabajadores al ecosistema financiero.
Para los empleados podrían aparecer servicios como adelantos de sueldo, productos de ahorro, rendimientos y beneficios financieros, generando una relación que ya no termina en el comercio que utiliza la plataforma.

El crédito PyME puede ser uno de los grandes cambios
El paso a banco también abre una puerta particularmente relevante para las empresas: cuentas corrientes, echeqs y nuevas herramientas de financiamiento.
Mercado Pago cuenta con una ventaja diferencial: conoce prácticamente en tiempo real cuánto vende un comercio que opera dentro de su plataforma.
Eso permitiría avanzar hacia modelos de scoring financiero basado en los flujos reales de ventas, en lugar de depender únicamente de balances históricos. Entre las alternativas aparecen descuento de echeqs, descubiertos vinculados con facturación, adelantos sobre ventas y financiamiento para inventarios o proveedores.
Para una PyME, esa lógica puede significar una evaluación crediticia mucho más dinámica.

Leasing para vehículos y equipamiento
Otro frente es el leasing, una herramienta utilizada para financiar vehículos, maquinaria y bienes productivos.
La propuesta podría combinar información sobre las ventas del comercio con su capacidad de pago para estructurar cuotas relacionadas con sus ingresos. Esto permitiría financiar desde vehículos hasta equipamiento comercial de alto valor.
Además, convertirse en banco le permitiría fondear parte de los créditos mediante depósitos, una posibilidad que podría reducir el costo financiero y mejorar las condiciones ofrecidas a las PyMEs.
Una disputa que ahora llega al corazón de los bancos
La verdadera transformación está en el modelo: Mercado Pago ya tiene millones de usuarios y empresas operando diariamente dentro de su ecosistema. El desafío ahora sería convertir esa relación transaccional en una relación bancaria completa.
Si avanza en esa dirección, la competencia dejará de concentrarse únicamente en medios de pago.
El próximo terreno de disputa será mucho más amplio: sueldos, crédito PyME, cuentas corrientes, inversiones, leasing y servicios financieros empresariales.
Y allí Mercado Pago puede convertirse en uno de los competidores que más presión ejerza sobre la banca tradicional argentina.


El pádel mueve casi US$8.000 millones y Argentina está entre los tres países con más clubes

Arriazu apunta al BCRA: dice que la compra de dólares enfría el crédito y le pone un techo del 2% al crecimiento

Nuevos Créditos hipotecarios: calculá cuánto tenés que ganar y cuál sería tu cuota con este simulador del Banco Nación

El INTA y el CONICET le ponen números al clima: una nueva herramienta revela cómo El Niño impacta en los cultivos

Kiosqueros del Chaco proponen una reforma laboral con reglas diferentes según la realidad económica de cada región

Argentina lidera la tenencia de criptomonedas con 74,3%, pero hay una paradoja: se usan más como “dólar digital” que como inversión