Billeteras virtuales vs. plazo fijo: cuánto pagan hoy por dejar los pesos y dónde está el mejor rendimiento

Con tasas que van desde el 14% hasta el 23% anual, las diferencias entre billeteras virtuales y bancos volvieron a ampliarse. La clave ya no pasa solamente por mirar quién paga más, sino por evaluar liquidez, topes, condiciones y cuánto tiempo se puede dejar inmovilizado el dinero.
Actualidad26 de octubre de 2026 Infoempresas

41.Casas-de-cambio---Billeteras

⌚ Tiempo de lectura: 1:50 min.

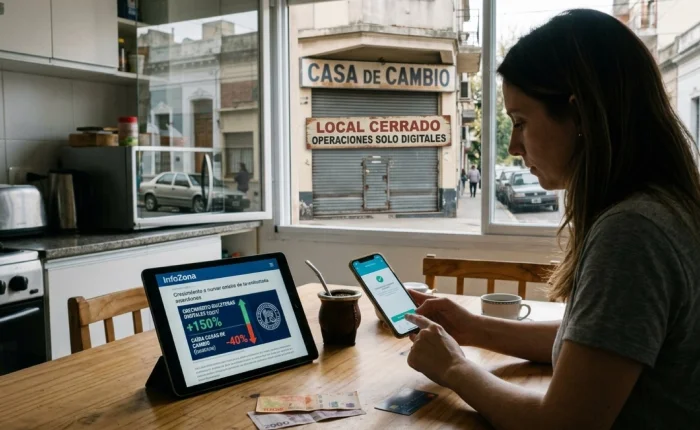
Dejar pesos quietos en una cuenta puede significar perder una oportunidad. Con tasas nuevamente en movimiento, billeteras virtuales, cuentas remuneradas y plazos fijos compiten por captar el dinero disponible de los argentinos.

Y las diferencias no son menores: entre las alternativas relevadas, los rendimientos parten del 14% TNA y llegan hasta el 23% TNA, dependiendo del producto y de las condiciones exigidas.

Induquim - 1250 x 150

Las billeteras que más pagan

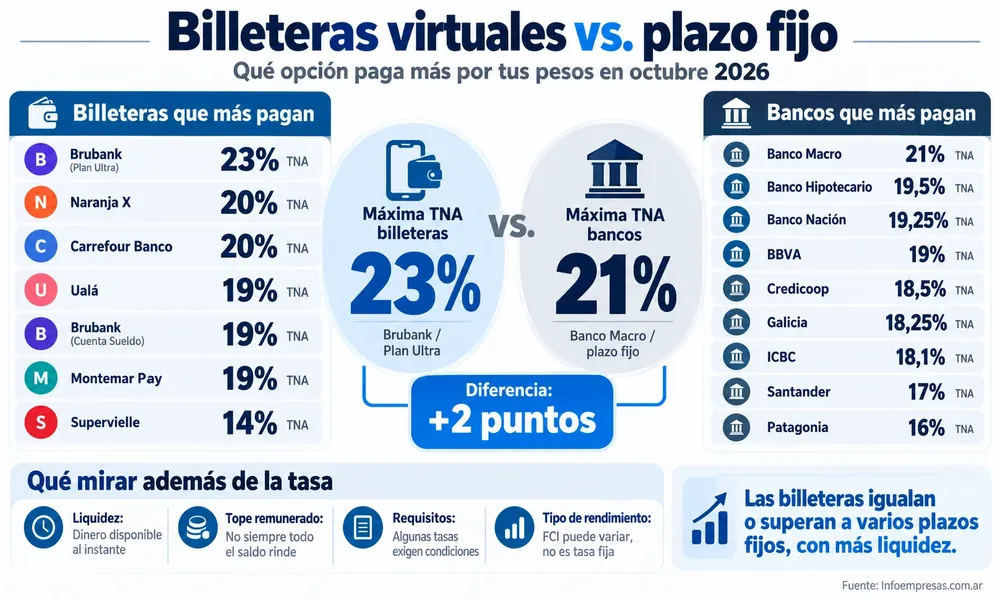
Entre las cuentas remuneradas y alternativas ofrecidas por aplicaciones financieras, Brubank aparece con el rendimiento más alto: 23% TNA a través de su Plan Ultra.

El ranking de octubre queda de la siguiente manera:

  • Brubank (Plan Ultra): 23% TNA.

  • Naranja X: 20% TNA.

  • Carrefour Banco: 20% TNA.

  • Ualá: 19% TNA.

  • Brubank (Cuenta Sueldo): 19% TNA.

  • Montemar Pay: 19% TNA.

  • Supervielle: 14% TNA.

La ventaja principal de este tipo de instrumentos está en la liquidez: el saldo puede generar rendimiento y, al mismo tiempo, mantenerse disponible para pagos, transferencias u otras operaciones.

Pero mirar solamente la tasa puede resultar engañoso. Cada plataforma puede establecer topes de saldo remunerado, requisitos especiales o condiciones particulares que terminan modificando el rendimiento efectivo.

En el caso de los fondos comunes de inversión (FCI), además, la rentabilidad no necesariamente funciona como una tasa fija garantizada, porque depende del comportamiento de los activos que integran cada fondo.

Billeteras virtuales vs. plazo fijo

Plazo fijo: quién paga más entre los bancos

Para quienes pueden inmovilizar sus pesos durante 30 días, el plazo fijo continúa siendo otra alternativa.

Entre las principales entidades, Banco Macro lidera con 21% TNA, seguido por Banco Hipotecario y Banco Nación.

Así queda el ranking de tasas para plazos fijos a 30 días:

  • Banco Macro: 21% TNA.

  • Banco Hipotecario: 19,5% TNA.

  • Banco Nación: 19,25% TNA.

  • Banco BBVA: 19% TNA.

  • Banco Credicoop: 18,5% TNA.

  • Banco Galicia: 18,25% TNA.

  • ICBC: 18,1% TNA.

  • Banco Santander: 17% TNA.

  • Banco Patagonia: 16% TNA.

Esto deja una particularidad: algunas billeteras y cuentas remuneradas ya pagan tasas similares o incluso superiores a varios plazos fijos, pero sin exigir necesariamente inmovilizar el dinero durante 30 días.

Raices - 1200 x 150 - 2

¿Qué conviene mirar antes de elegir?

La tasa continúa siendo importante, pero dejó de ser el único indicador. Para empresas, comerciantes, emprendedores y particulares que administran saldos transitorios, también pesan:

  • Disponibilidad inmediata: poder utilizar el dinero cuando se necesita.

  • Tope remunerado: cuánto dinero genera intereses efectivamente.

  • Condiciones de acceso: requisitos para obtener la tasa anunciada.

  • Rentabilidad: distinguir entre una tasa pactada y un rendimiento variable.

En un escenario de tasas cambiantes, comparar regularmente las alternativas puede marcar una diferencia: unos pocos puntos porcentuales, aplicados sobre saldos permanentes, pueden transformarse en dinero que de otra manera queda sin rendimiento.

Últimas publicaciones
14.UIA---Situación-de-las-PyMES

Las PyMEs chaqueñas llevan 17 meses en rojo: el informe de FECHACO revela que la recuperación todavía no llega

Infoempresas
Provinciales26 de octubre de 2026
El último informe del Índice Pyme de Actividad Económica (IPAE), elaborado por la Federación Económica del Chaco (FECHACO), muestra que la actividad cayó 5,1% interanual en septiembre y acumula una baja del 6,7% en 2026. Aunque algunos sectores comienzan a recuperarse, el consumo sigue debilitado y las empresas enfrentan dificultades para sostener sus ventas y rentabilidad.
Artículos relacionados
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña