Vehículos autónomos en Argentina: el proyecto que cambia las reglas para seguros, fabricantes y responsabilidad

Un proyecto presentado en el Congreso propone adaptar el sistema asegurador argentino a los vehículos autónomos. La iniciativa redefine quién responde ante un accidente, incorpora la “caja negra”, contempla riesgos cibernéticos y abre la puerta al reaseguro internacional.
Actualidad25 de agosto de 2026 Infoempresas
53.Seguros---Vehículos-Autónomos

⌚ Tiempo de lectura: 2:00 min.

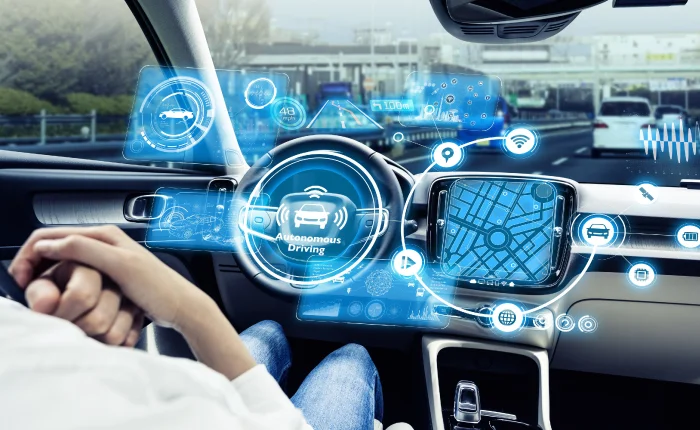
La llegada de los vehículos autónomos plantea una pregunta que hasta hace pocos años parecía futurista: ¿quién paga cuando un auto manejado por software provoca un accidente?

Ese interrogante llegó al Congreso argentino. Diputados del PRO presentaron un proyecto que busca crear un marco integral para la circulación de vehículos autónomos y, especialmente, modificar las reglas de seguros, responsabilidad civil y reaseguros.

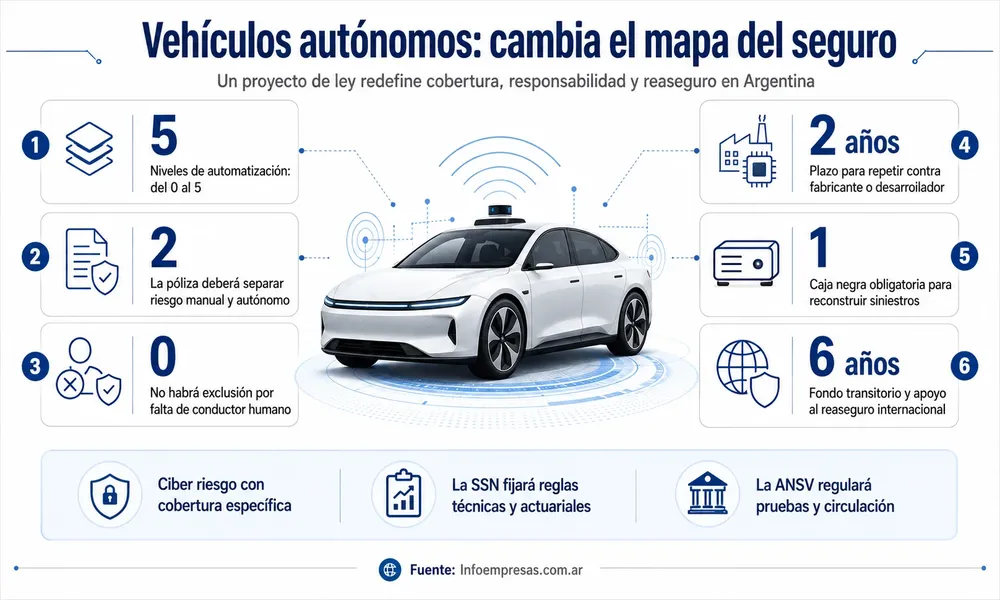
La iniciativa parte de un cambio introducido en 2025, cuando el Decreto 196/2025 incorporó al régimen argentino los diferentes niveles de automatización vehicular, desde el Nivel 0, sin automatización, hasta el Nivel 5, completamente autónomo.

Ahora el desafío pasa por determinar cómo asegurar esa tecnología.

IE - Fanelli Trabalón - Horizontal 1200 x 150

Dos riesgos dentro de un mismo vehículo

Uno de los cambios centrales sería sobre la Ley de Seguros 17.418.

Cuando un vehículo pueda funcionar autónomamente, la cobertura debería diferenciar entre dos situaciones: conducción manual y conducción autónoma. En esta última también deberá identificarse el nivel de automatización y las características del sistema.

La Superintendencia de Seguros de la Nación tendría un rol central, estableciendo requisitos técnicos y actuariales para estas nuevas coberturas.

Esto podría generar un nuevo mercado de seguros para vehículos autónomos, con pólizas específicas, cláusulas adicionales o endosos adaptados al nivel tecnológico de cada unidad.

53.Seguros---Vehículos-Autónomos-gal

Si no hay conductor, el seguro igualmente debería responder

El proyecto introduce otro principio clave: la ausencia de una persona conduciendo no podrá utilizarse automáticamente como motivo para rechazar la cobertura.

La prioridad sería indemnizar al damnificado.

Luego comenzaría una segunda discusión: determinar quién provocó realmente el siniestro.

Si la aseguradora paga y posteriormente comprueba que el accidente ocurrió por una falla del software, sensores o sistema autónomo, podría reclamar lo abonado al fabricante, importador o desarrollador tecnológico.

La acción de repetición tendría un plazo de dos años desde el pago.

La “caja negra” será determinante

Los vehículos deberán contar con un registrador de eventos, una especie de caja negra digital capaz de aportar información sobre el comportamiento del sistema antes y durante el accidente.

Fabricantes y desarrolladores deberán suministrar esos datos cuando sean requeridos.

Si la información no fuera entregada, estuviera incompleta o resultara inutilizable, podría presumirse que existió una falla del sistema autónomo, salvo prueba en contrario.

Esos registros serán considerados datos personales y estarán alcanzados por las normas de privacidad y ciberseguridad automotriz.

Gelatto

Los ataques informáticos también entran en el seguro

Otra novedad será reconocer al riesgo cibernético como una categoría específica.

Hackeos, interferencias o manipulaciones no autorizadas del sistema podrían contar con coberturas independientes.

Para calcular las primas, las aseguradoras también podrían acceder a información como tasas de desconexión del modo autónomo, historial de incidentes, actualizaciones de seguridad y condiciones técnicas de funcionamiento.

Reaseguro internacional y un fondo para los primeros años

El principal problema es estadístico: Argentina todavía no dispone de suficiente historial para calcular con precisión cuánto cuesta asegurar estos riesgos.

Por eso, el proyecto permitiría recurrir a reaseguradoras internacionales y considera a los vehículos autónomos como un riesgo tecnológico emergente.

También contempla un Fondo de Compensación Transitorio, financiado mediante aportes de fabricantes e importadores, con una duración inicial máxima de seis años y posibilidad de una única prórroga por otro período equivalente.

El proyecto establece además que circular por fuera del nivel de automatización autorizado, no instalar actualizaciones de seguridad o manipular sistemas podría considerarse una agravación del riesgo asegurado.

La Agencia Nacional de Seguridad Vial tendría a su cargo la autorización y regulación de pruebas, además de la homologación de hardware, sensores, software y otros componentes.

La discusión recién comienza en el Congreso, pero anticipa una transformación profunda. En el automóvil tradicional, buena parte del riesgo estaba asociado al conductor. En los vehículos autónomos, la responsabilidad empieza a desplazarse hacia una combinación de software, inteligencia artificial, sensores, fabricantes, desarrolladores y ciberseguridad.

Y eso obligará a reinventar buena parte del negocio asegurador.

Artículos relacionados
Lo más visto
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña