

Las cuotas ya no salvan las ventas: fuerte caída del consumo con tarjetas


⌚ Tiempo de lectura: 1:45 min.
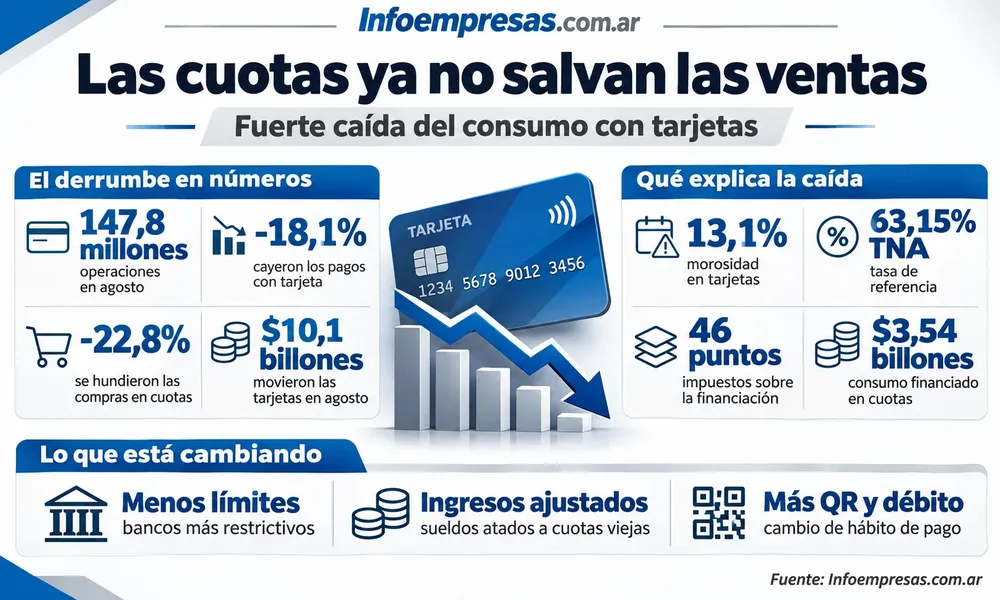
La tarjeta de crédito, históricamente utilizada por los argentinos para sostener consumos y financiar compras de mayor valor, comenzó a mostrar señales cada vez más claras de agotamiento. En agosto se realizaron 147,8 millones de operaciones, una caída del 18,1% interanual, mientras que los montos abonados retrocedieron alrededor del 20% en términos reales.
Pero el dato que más preocupa al comercio aparece en las compras financiadas: las operaciones en cuotas se desplomaron 22,8% interanual, superando ampliamente la caída registrada en los pagos realizados en un solo desembolso.

Las cuotas dejaron de ser el salvavidas del consumo
Durante años, las promociones de 3, 6, 9 o 12 cuotas funcionaron como una herramienta clave para sostener ventas de electrodomésticos, tecnología, indumentaria y bienes durables. Ahora ese mecanismo encuentra consumidores con menos margen disponible.
Parte de los ingresos mensuales ya está comprometida con financiaciones anteriores y muchas familias evitan incorporar nuevas obligaciones hacia adelante. El resultado es un comportamiento más defensivo: primero se cubren los gastos esenciales y luego se evalúan las compras adicionales.
La financiación en cuotas movilizó alrededor de $3,54 billones durante agosto, pero mostró una fuerte contracción frente al mismo período del año pasado.

Mora, tasas y límites más ajustados
La situación también afecta la oferta de crédito. La morosidad en tarjetas alcanzó el 13,1% en mayo, muy por encima del 1,6% registrado en octubre de 2024.
Frente a ese escenario, las entidades financieras comenzaron a aplicar criterios más restrictivos: reducen límites disponibles, endurecen evaluaciones y autorizan menos operaciones, restringiendo todavía más la capacidad de compra.
A esto se suma el costo de financiar los saldos. Las tasas de interés de las tarjetas de crédito continúan siendo elevadas y el componente impositivo representa una parte importante del costo financiero total.
Para los comercios, esta combinación constituye un desafío adicional: menos crédito disponible significa menor capacidad para cerrar ventas de tickets altos.

QR, débito y transferencias ganan terreno
También existe un cambio estructural en los hábitos de pago de los argentinos. Para consumos cotidianos, las transferencias, el QR y las tarjetas de débito siguen avanzando frente al crédito.
El consumidor parece inclinarse cada vez más por pagar con dinero disponible antes que comprometer ingresos futuros.
Este proceso acelera la transformación del ecosistema de pagos digitales en Argentina y obliga a empresas y comercios a revisar promociones, medios de cobro y estrategias de financiación.
¿Puede recuperarse el consumo con tarjeta?
El escenario podría comenzar a mejorar si convergen tres factores: recuperación del salario real, reducción de la morosidad y tasas más bajas.
Diciembre puede aportar un rebote estacional impulsado por el aguinaldo y las compras de fin de año, pero difícilmente alcance por sí solo para modificar la tendencia.
Para las empresas, el dato más importante quizás sea otro: parte del consumo que abandonó la tarjeta podría no regresar. La expansión del QR, las transferencias y otros sistemas de pagos digitales está modificando definitivamente la forma en que los argentinos pagan y financian sus compras.


Las cuotas ya no salvan las ventas: fuerte caída del consumo con tarjetas

Transferencias y QR: 3 cambios del BCRA que pueden bajar costos y cambiar el negocio de los pagos

El negocio de los seguros: 10 empresas se quedan con casi la mitad del mercado

Argentina tiene viento a favor, pero sus políticas frenan el crecimiento

El negocio de los seguros: 10 empresas se quedan con casi la mitad del mercado

Mujeres en Movimiento trae a Sáenz Peña a Mateo Maffia, referente en ventas por TikTok