Créditos hipotecarios: amplían el acceso y ya no exigen que sea la primera vivienda

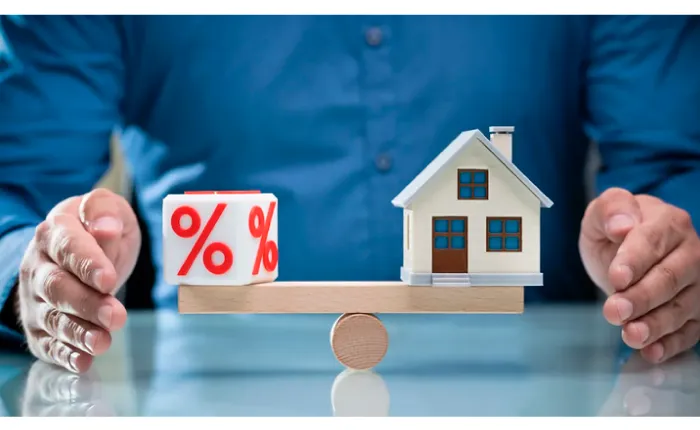
El cambio empieza a aplicarse en la segunda etapa del programa financiado con recursos de Anses y abre la posibilidad de solicitar un préstamo incluso a determinadas personas que ya figuran como propietarias de un inmueble. Los créditos pueden alcanzar hasta 150.000 UVA.
09 de noviembre de 2026 Infoempresas

39.Créditos-Hipotecarios

⌚ Tiempo de lectura: 1:30 min.

El acceso al crédito hipotecario suma un cambio importante: ya no será obligatorio que el préstamo esté destinado exclusivamente a la primera vivienda.

La modificación amplía el universo de potenciales beneficiarios y permite contemplar situaciones particulares de personas que tienen un inmueble registrado a su nombre, pero que en la práctica no pueden disponer de esa propiedad como vivienda.

El nuevo esquema comenzará a regir desde la segunda etapa del programa y mantiene como eje el financiamiento otorgado por entidades bancarias con recursos vinculados al Fondo de Garantía de Sustentabilidad.

Motosierras-1200x150-1

¿Quiénes podrían acceder ahora?

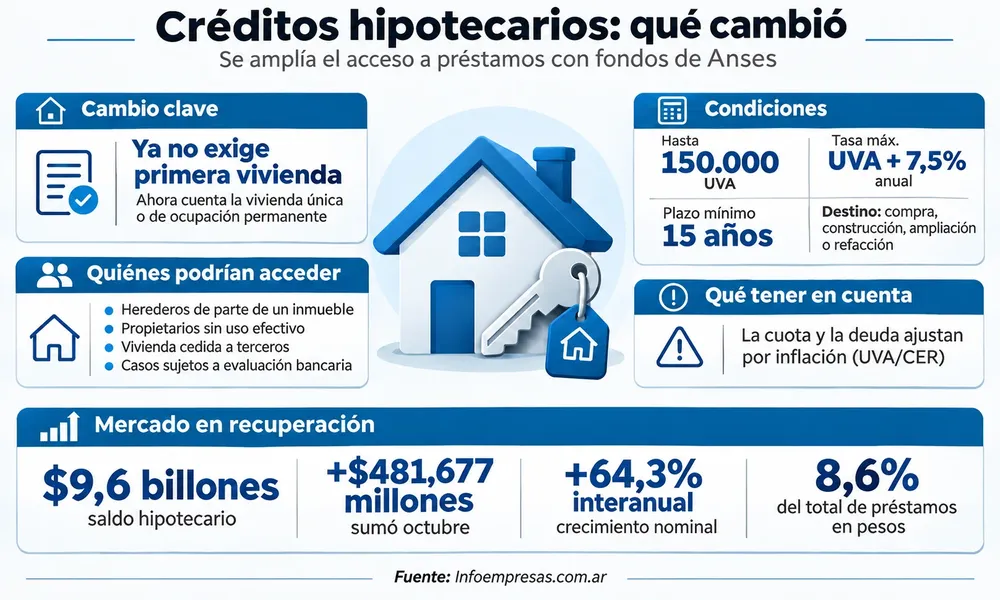
El cambio reemplaza el criterio de “primera vivienda” por uno más amplio, relacionado con la vivienda única o de ocupación permanente.

Esto significa que podrían ser considerados solicitantes que figuren como propietarios pero no tengan disponibilidad efectiva del inmueble.

Por ejemplo:

  • Personas que heredaron una parte de una propiedad y no pueden utilizarla.

  • Titulares de una vivienda cuyo usufructo pertenece a otra persona.

  • Propietarios que cedieron el uso del inmueble a terceros.

  • Personas que necesitan modificar su situación habitacional y pueden demostrar que cumplen los nuevos requisitos.

De todos modos, estar dentro de alguna de estas situaciones no garantiza automáticamente la aprobación. Cada banco deberá evaluar la documentación presentada, la situación patrimonial y la capacidad crediticia del solicitante.

info - Créditos hipotecarios_ acceso y recuperación

Hasta 150.000 UVA y un plazo mínimo de 15 años

Las condiciones establecidas para estos créditos hipotecarios UVA contemplan un monto máximo de 150.000 UVA por operación.

La tasa podrá alcanzar hasta UVA + 7,5% anual, mientras que el plazo mínimo previsto para devolver el préstamo será de 15 años.

El dinero podrá destinarse a compra, construcción, ampliación o refacción de viviendas, ampliando así las alternativas de financiamiento para vivienda.

Al tratarse de préstamos ajustados por UVA, el capital y las cuotas evolucionan siguiendo el índice vinculado a la inflación. Por eso, además de analizar la tasa inicial, resulta clave evaluar la capacidad de pago a largo plazo antes de asumir la deuda.

Gelatto

El crédito hipotecario vuelve a ganar terreno

La modificación llega mientras el mercado inmobiliario argentino registra una recuperación del financiamiento hipotecario.

Durante octubre, el saldo de préstamos destinados a viviendas alcanzó aproximadamente $9,6 billones, luego de sumar más de $481.000 millones en un solo mes.

Los hipotecarios crecieron 5,3% nominal mensual y acumularon una expansión interanual del 64,3%. Descontando la inflación, el avance fue del 23,7% en doce meses.

Además, ya representan alrededor del 8,6% del total de préstamos en pesos, frente al 6,9% registrado un año atrás.

La flexibilización del requisito habitacional podría sumar nuevos interesados al acceso al crédito hipotecario, especialmente entre quienes hasta ahora quedaban excluidos por tener una propiedad registrada pese a no poder utilizarla.

El desafío seguirá siendo combinar mayor acceso al financiamiento con ingresos suficientes para afrontar compromisos de largo plazo.

Últimas publicaciones
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña