

La mora empresarial se quintuplicó: las PyMEs encienden una alerta sobre la cadena de pagos


⌚ Tiempo de lectura: 1:50 min.
La situación financiera de las empresas argentinas comenzó a mostrar una señal que merece atención: la morosidad del crédito corporativo se multiplicó por cinco respecto de los niveles registrados hacia fines de 2024.
El deterioro no afecta a todos por igual. Las PyMEs, el comercio, la construcción y determinadas ramas industriales aparecen como los sectores más expuestos, en un escenario donde también comienzan a endurecerse las condiciones para acceder a nuevos préstamos.

Un salto que empieza a preocupar
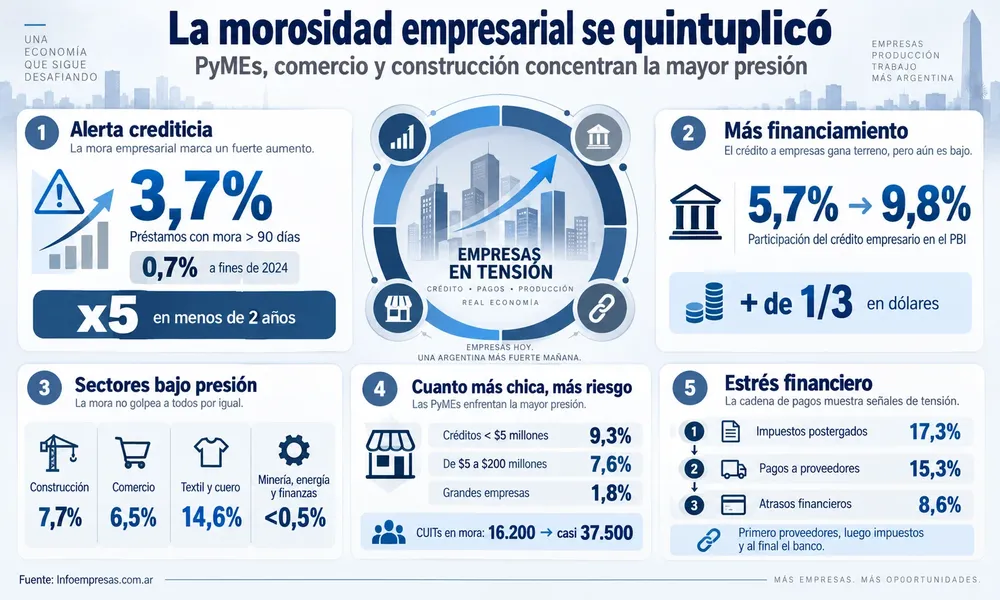
Actualmente, el 3,7% de los créditos otorgados a empresas presenta atrasos superiores a 90 días. A fines de 2024, esa proporción era de apenas 0,7%.
El fenómeno ocurre después de una importante expansión del financiamiento corporativo. El crédito destinado a empresas pasó de representar el 5,7% al 9,8% del PBI, impulsado especialmente por préstamos en dólares, que actualmente concentran más de un tercio del total.
Aunque los niveles generales todavía permanecen lejos de situaciones críticas anteriores, la velocidad del crecimiento de la morosidad bancaria encendió señales de advertencia.

Construcción y comercio, entre los más afectados
La situación cambia considerablemente según la actividad económica.
La construcción registra una mora del 7,7%, mientras que el comercio alcanza el 6,5%. En contraste, minería, energía y servicios financieros mantienen incumplimientos inferiores al 0,5%.
Dentro de la industria también aparecen diferencias importantes. Las terminales automotrices y fabricantes vinculados al transporte muestran apenas 0,4% de mora, mientras que textiles y cuero alcanzan un preocupante 14,6%.
La evolución expone un creciente riesgo crediticio empresarial, principalmente entre las actividades que dependen en mayor medida del mercado interno y el consumo.

Las PyMEs concentran el mayor problema
El tamaño de la empresa resulta determinante.
Entre quienes tomaron créditos inferiores a $5 millones, la mora llega al 9,3%. Para préstamos de entre $5 millones y $200 millones baja al 7,6%, mientras que entre las compañías de mayor tamaño desciende hasta apenas 1,8%.
Además, las empresas con deudas en situación irregular aumentaron de 16.200 a casi 37.500 en dos años, equivalentes al 13,4% de las firmas endeudadas.
La liquidez PyME aparece así como uno de los principales desafíos para los próximos meses.
La cadena de pagos empieza a tensionarse
El problema ya supera al sistema bancario. Los atrasos con proveedores, impuestos y entidades financieras se duplicaron entre el tercer trimestre de 2025 y el segundo trimestre de 2026.
El 17,3% posterga obligaciones impositivas, el 15,3% demora pagos a proveedores y el 8,6% reconoce atrasos financieros.
La secuencia muestra cómo funciona el estrés empresarial: primero se extienden plazos con proveedores, luego se postergan impuestos y finalmente aparecen dificultades bancarias.
Si este proceso continúa, la cadena de pagos podría transformarse en uno de los principales riesgos para la actividad económica, especialmente porque los bancos ya comenzaron a aplicar criterios más estrictos para otorgar nuevos créditos.


Déficit habitacional en Argentina: 4 de cada 10 hogares tienen problemas y Chaco supera el 55%

Chaco prepara empresas para exportar: capacitación gratuita en Sáenz Peña y una misión comercial a Paraguay

Déficit habitacional en Argentina: 4 de cada 10 hogares tienen problemas y Chaco supera el 55%

El sistema financiero argentino cambia de piel: las billeteras digitales crecieron 153% y las casas de cambio retroceden

Monotributo septiembre 2026: cuánto hay que pagar y cuáles son los nuevos topes de facturación

ARCA rechazará facturas electrónicas desde diciembre si falta la condición frente al IVA del cliente