

La Corte Suprema de Justicia pone límites a las tasas municipales


⌚ Tiempo de lectura: 1:55 min.
Las tasas municipales quedaron bajo una nueva mirada judicial. Dos recientes fallos de la Corte Suprema reforzaron los límites que deben respetar los gobiernos locales al momento de cobrar tributos a empresas, comercios e instituciones.
La cuestión va mucho más allá del monto: para cobrar una tasa tiene que existir un servicio concreto, efectivo e individualizado. Y ahora también cobra mayor importancia quién debe demostrar que esa prestación realmente existió.
El nuevo escenario podría tener impacto sobre numerosos contribuyentes que actualmente pagan o discuten tasas municipales bajo esquemas similares.

Un municipio no puede cobrar por servicios indefinidos
Uno de los casos analizados involucró una contribución aplicada sobre actividades comerciales, industriales y de servicios.
La normativa justificaba el cobro mediante conceptos amplios como contralor, salubridad, higiene, asistencia social y otras prestaciones vinculadas al bienestar general.
Ese tipo de definiciones abiertas quedó cuestionado.
Para que una tasa sea válida, no alcanza con mencionar genéricamente servicios municipales. Debe quedar claramente identificado cuál es la prestación que origina la obligación de pago.
Esto introduce un límite importante para las ordenanzas fiscales: no pueden utilizarse categorías demasiado amplias para gravar indistintamente una actividad económica.

La prueba pasa al municipio
Otro de los cambios relevantes aparece en la carga de la prueba.
Si un contribuyente sostiene que no recibió determinado servicio, no puede obligárselo a demostrar un hecho negativo prácticamente imposible de probar.
El municipio, por encontrarse en mejores condiciones técnicas y administrativas, deberá acreditar qué servicio organizó, cómo fue puesto a disposición y si efectivamente fue prestado.
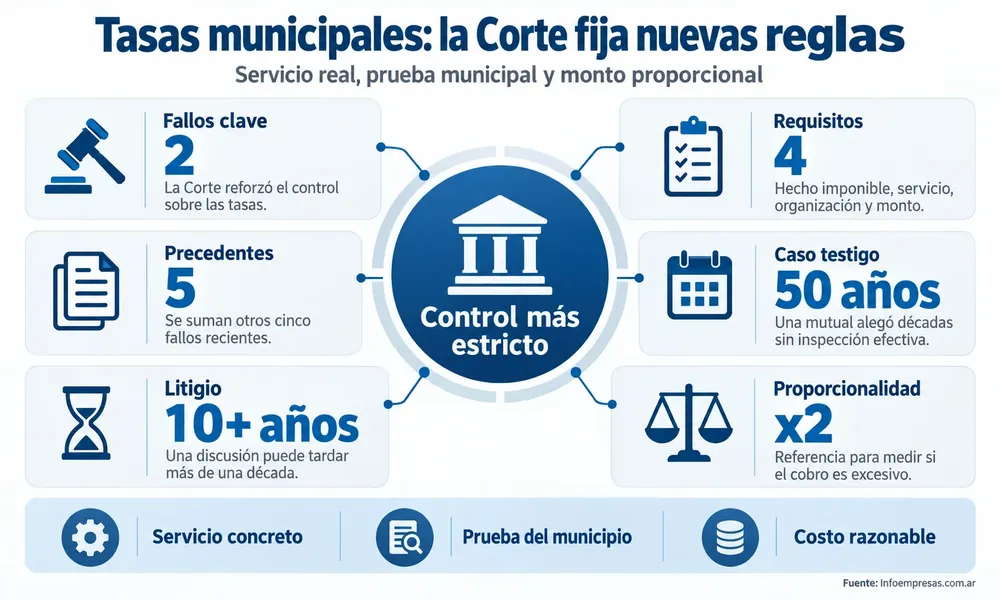
En uno de los casos analizados, una entidad sostuvo que durante casi 50 años no había recibido la actividad de inspección que justificaba el cobro de una tasa de seguridad e higiene.

El monto también debe guardar relación con el servicio
La Corte también avanzó sobre una discusión especialmente sensible para las empresas: cuánto puede recaudar un municipio a través de una tasa.
El criterio establece que la recaudación debe mantener una vinculación razonable con el costo global directo e indirecto del servicio.
Esto implica que una tasa puede ser cuestionada incluso antes de alcanzar niveles confiscatorios, si existe una falta evidente de proporcionalidad entre lo que cuesta prestar el servicio y lo que se recauda.
Como parámetro de referencia aparece incluso la posibilidad de considerar excesiva una recaudación que supere ampliamente el costo global del servicio, mencionándose el equivalente de hasta el doble de ese costo dentro del análisis de razonabilidad. No se trata, sin embargo, de un límite matemático automático aplicable a todas las tasas.
Las 4 condiciones que fortalecen el control
En uno de los votos del tribunal quedaron sistematizados cuatro requisitos centrales:
Hecho imponible definido: debe estar claramente determinada la situación que genera el pago.
Servicio individualizado: debe identificarse concretamente qué prestación recibe el contribuyente.
Servicio organizado y disponible: no puede existir solamente en una ordenanza; debe funcionar realmente.
Cuantificación razonable: el importe debe considerar el costo global del servicio.
Un precedente que puede impactar en todo el país
Los dos fallos se suman a otros cinco pronunciamientos recientes sobre tasas municipales, consolidando una tendencia hacia un control más estricto de los tributos locales.
Para empresas y comercios, el análisis cambia: antes de discutir cuánto corresponde pagar, será necesario determinar qué servicio se cobra, si realmente se presta y cuánto cuesta prestarlo.
La capacidad económica del contribuyente podrá utilizarse para distribuir ese costo, pero no para transformar una tasa en un mecanismo general de financiamiento municipal o en un impuesto encubierto.


El sistema financiero argentino cambia de piel: las billeteras digitales crecieron 153% y las casas de cambio retroceden

La CNV cambia las reglas: los cheques ya no podrán usarse para mover fondos en cuentas comitentes

El IPAE de la Federación Económica del Chaco (FeChaCo) volvió a mostrar números en rojo: la actividad pyme cayó 8,1%

La CNV cambia las reglas: los cheques ya no podrán usarse para mover fondos en cuentas comitentes

ARCA rechazará facturas electrónicas desde diciembre si falta la condición frente al IVA del cliente

La Argentina que sí crece: Esteban Domecq pone el foco en los sectores que pueden transformar la economía

Monotributo septiembre 2026: cuánto hay que pagar y cuáles son los nuevos topes de facturación