Dólar oficial banco por banco: dónde conviene comprar y cuáles son las diferencias de precio

Las cotizaciones se mantienen cerca de los $1.480, pero algunas entidades ofrecen valores más bajos que otras. Qué banco tiene el precio más conveniente y cuánto cuesta el dólar tarjeta para gastos en el exterior.
Actualidad24 de junio de 2026 Infoempresas

53.Dolar-banco-y-Dolar-Tarjeta-gal

⌚ Tiempo de lectura: 2:00 min.

La estabilidad cambiaria sigue siendo una de las variables más observadas por empresas, comerciantes, ahorristas e inversores. Este lunes 22 de junio, el dólar oficial abrió con valores muy similares entre las principales entidades financieras del país, aunque una comparación detallada permite encontrar pequeñas diferencias que pueden representar un ahorro para quienes realizan operaciones de mayor volumen.

Si bien la brecha entre bancos es reducida, conocer dónde comprar puede marcar la diferencia en un contexto donde cada peso cuenta.

Unificadas - Airnet - Gelato

¿Qué banco vende el dólar oficial más barato?

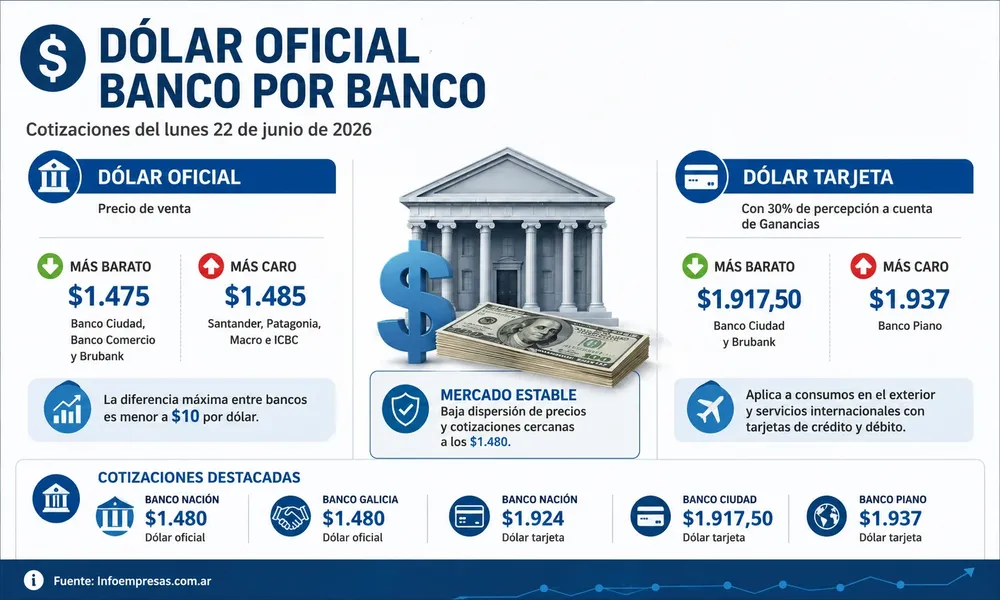
De acuerdo con las cotizaciones informadas por las entidades financieras, el precio de venta del dólar oficial oscila entre $1.475 y $1.485.

Entre las opciones más económicas aparecen:

  • Banco Ciudad: $1.475

  • Banco Comercio: $1.475

  • Brubank: $1.475

Mientras tanto, las cotizaciones más elevadas se registran en:

  • Banco Santander: $1.485

  • Banco Patagonia: $1.485

  • Banco Macro: $1.485

  • ICBC: $1.485

La diferencia máxima entre las entidades relevadas es inferior a los $10 por dólar, una señal de que el mercado continúa transitando una etapa de relativa calma y con escasa dispersión de precios.

53.Dolar-banco-y-Dolar-Tarjeta-gal

Dólar tarjeta: cuánto cuesta para viajar o contratar servicios del exterior

Para quienes realizan compras internacionales, contratan plataformas digitales o viajan al exterior, la referencia clave sigue siendo el dólar tarjeta, que incorpora una percepción del 30% a cuenta del Impuesto a las Ganancias.

Las cotizaciones más bajas informadas para este lunes son:

  • Banco Ciudad: $1.917,50

  • Brubank: $1.917,50

En tanto, las más elevadas corresponden a:

  • Banco Piano: $1.937

  • ICBC: $1.930,50

  • Banco Patagonia: $1.930,50

  • Banco Santander: $1.930,50

  • Banco Macro: $1.930,50

Por su parte, entidades como Banco Nación, Galicia, BBVA, Credicoop y Banco Provincia mantienen una cotización de $1.924.

Selecta-Ambrossi-1200x150

Qué significa esto para empresas y consumidores

Aunque las diferencias son reducidas, para empresas que realizan pagos al exterior, importadores o personas que compran montos importantes de divisas, elegir correctamente la entidad financiera puede generar ahorros concretos.

Además, la estabilidad observada durante las últimas semanas permite a los actores económicos contar con una mayor previsibilidad para planificar operaciones comerciales, presupuestos e inversiones.

Sin embargo, los analistas continúan atentos a la evolución del mercado cambiario, especialmente ante expectativas vinculadas a la inflación, el ingreso de divisas y las decisiones de política monetaria que podrían impactar en la cotización durante el segundo semestre.

Últimas publicaciones
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Artículos relacionados
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña