Caracteríasticas del consumidor actual, para analizar y prever acciones estratégicas

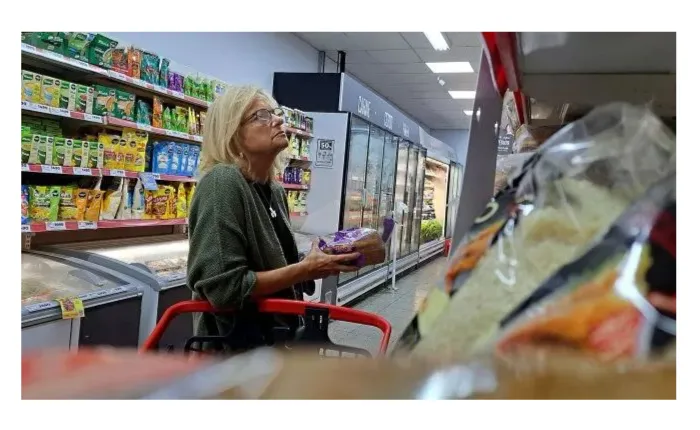
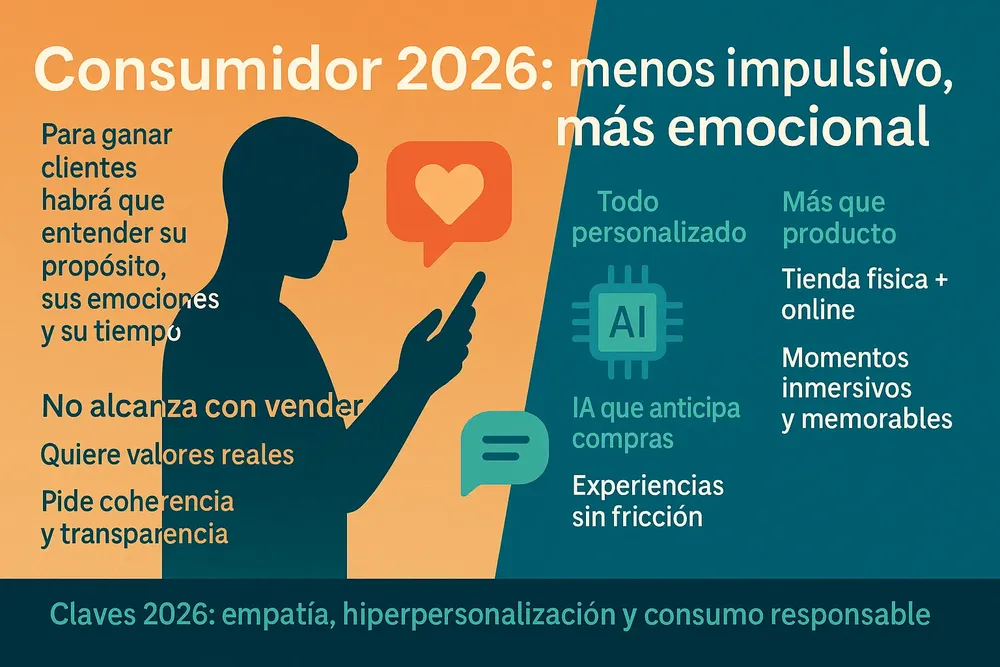
El consumidor que llega en 2026 no se parece al de hace una década, ni siquiera al de hace tres años. En un entorno de hiperconexión, sobreoferta digital y fatiga publicitaria, las personas compran de otra manera: menos impulsivas, más conscientes, profundamente selectivas.
Actualidad10 de diciembre de 2025 Infoempresas
49.Consumo

⌚ Tiempo de lectura: 2 min

1) Propósito antes que campañas

Para 2026, los consumidores elegirán menos productos, pero mejores.
Buscarán coherencia entre lo que una marca dice y lo que realmente hace. Tendrán en cuenta:

  • impacto social

  • trazabilidad

  • prácticas responsables

  • claridad en el mensaje

El precio sigue importando, pero el valor emocional y el significado empiezan a definir la preferencia.

Raices - 1200 x 150 - 2

2) IA predictiva: el retail que se adelanta

La inteligencia artificial deja de ser soporte y pasa a ser motor.
Datos clave:

  • 53% de los consumidores ya compró recomendado por IA generativa.

  • 46% está dispuesto a ordenar productos directamente desde herramientas de IA.

La compra se vuelve fluida: la tecnología detecta intención, sugiere, acompaña y reduce fricción.
Para Empresas, esto implica integrar IA en inventarios, logística, atención y recomendaciones.

3) Hiperpersonalización como estándar

La personalización dejó de ser un plus: es obligación.
Según McKinsey:

  • 71% espera experiencias personalizadas.

  • 76% se frustra cuando no las recibe.

La IA permite que cada punto de contacto —tienda, ecommerce, apps o redes— se sienta diseñado “a medida”.
El desafío es anticipar sin invadir, sugerir sin interrumpir.

Magenta horizontal

4) Las experiencias valen más que el producto

La compra se transforma en un momento, no en un acto transaccional.
El consumidor busca:

  • estímulos sensoriales

  • narrativas memorables

  • espacios que lo sorprendan

  • interacciones que generen pertenencia

Las marcas deberán invertir en propuestas que despierten emociones y conecten cultura, identidad y utilidad real.

5) Retail híbrido: físico + digital + predictivo

El futuro del retail no es un canal: es un sistema integrado.
El cliente:

  • descubre online

  • investiga en redes

  • prueba en tienda

  • compra donde le conviene

Las Empresas que coordinen inventario, logística, atención y usabilidad entre canales serán las que logren experiencias coherentes y sostenibles.

30.Nuevo perfil de consumidor 1

6) Consumo responsable y menos indulgente

La sostenibilidad de discurso ya no alcanza.
El consumidor exigirá:

  • materiales responsables

  • procesos transparentes

  • diseño circular

  • políticas claras y verificables

Elegirá aquello que aporte valor a su vida cotidiana, no solo a su clóset o carrito.

La síntesis: más humano que tecnológico

La gran conclusión: la tecnología será clave, pero no protagonista.
El diferencial seguirá siendo emocional, basado en empatía, innovación y autenticidad.
Las marcas que dominen estas capacidades no solo competirán: pertenecerán.

Últimas publicaciones
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Artículos relacionados
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña