Créditos hipotecarios: la señal que vuelve a poner a la vivienda propia en el radar

La relación entre la UVA y el dólar atraviesa un nivel especialmente favorable para quienes analizan financiar una propiedad. Pero antes de tomar una decisión a 20 o 30 años, hay variables clave que pueden hacer la diferencia entre una oportunidad y una deuda difícil de administrar.
Actualidad02 de septiembre de 2026 Infoempresas
05.Crédito-Hipotecario-gal

⌚ Tiempo de lectura: 2:00 min.

El crédito hipotecario UVA volvió a ocupar un lugar central en el mercado financiero argentino. Después de varios años prácticamente fuera del radar, desde mediados de 2024 los bancos comenzaron a recuperar estas líneas y el mercado inmobiliario respondió con mayor movimiento.

Pero hay una pregunta que empieza a repetirse entre quienes buscan la casa propia: ¿es realmente un buen momento para endeudarse en UVA?

La respuesta no depende solamente de la cuota inicial. Inflación, dólar, ingresos familiares, tasas y capacidad de ahorro forman parte de una ecuación que debe analizarse a largo plazo.

Motosierras-1200x150-1

Una relación UVA-dólar que genera una oportunidad

Uno de los datos más interesantes aparece en la relación entre la UVA y el dólar.

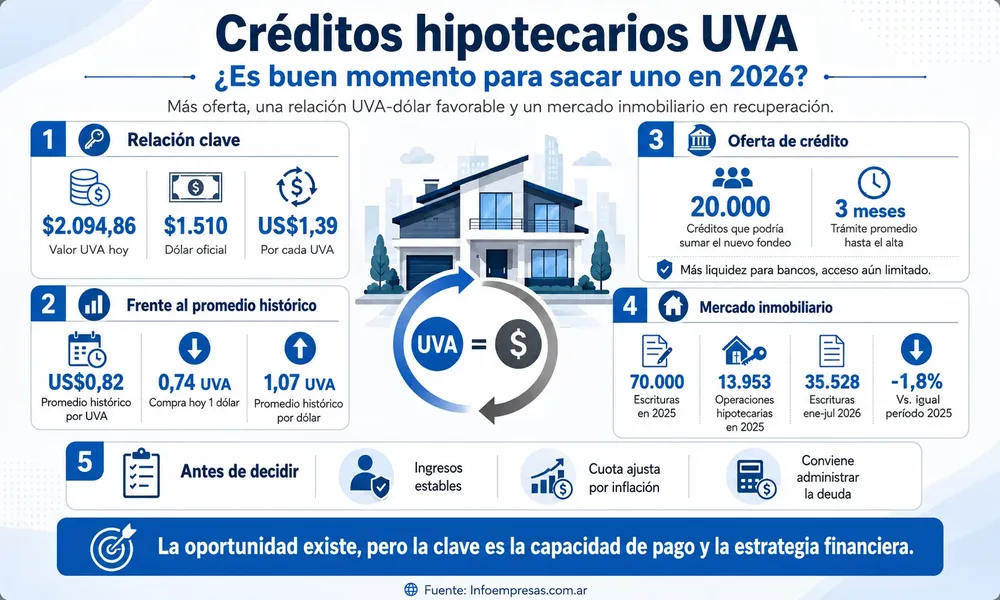
Actualmente, la UVA ronda los $2.094,86, mientras que el dólar oficial se ubica cerca de $1.510. Esto significa una relación aproximada de US$1,39 por UVA, cuando el promedio histórico estuvo alrededor de US$0,82.

Mirado desde otra perspectiva, un dólar permite comprar hoy aproximadamente 0,74 UVA, frente a un promedio histórico cercano a 1,07 UVA.

¿Por qué importa?

Porque quien toma un préstamo indexado por inflación está utilizando esos fondos para adquirir un inmueble cuyo valor normalmente se expresa en dólares. Si esa relación volviera parcialmente hacia sus niveles históricos, podría producirse una reducción relativa del peso de la deuda frente al valor de la propiedad.

05.Crédito Hipotecario

Más crédito disponible, pero el acceso sigue siendo limitado

También podría crecer la oferta. El nuevo esquema de fondeo destinado al sistema financiero busca resolver uno de los principales problemas del financiamiento de vivienda en Argentina: los bancos captan depósitos a corto plazo, pero deben otorgar hipotecas que pueden extenderse durante 20 o 30 años.

Las estimaciones plantean la posibilidad de financiar alrededor de 20.000 créditos, aunque eso no significa necesariamente 20.000 préstamos adicionales. Parte de esos recursos podría reemplazar otras fuentes de financiamiento que ya utilizan las entidades.

Además, la demanda continúa enfrentando una barrera importante: ingresos suficientes, estabilidad laboral y capacidad para cumplir los requisitos bancarios.

El mercado inmobiliario volvió a moverse

La recuperación también puede observarse en las operaciones inmobiliarias. Durante 2025 se concretaron cerca de 70.000 escrituras en la Ciudad de Buenos Aires, incluyendo 13.953 operaciones hipotecarias.

Entre enero y julio de 2026 se registraron 35.528 escrituras, apenas 1,8% menos que durante el mismo período del año anterior.

El regreso del crédito para comprar vivienda está ayudando a reconstruir un mercado que había quedado prácticamente paralizado después de 2018.

Gelatto

El punto clave: no alcanza con poder pagar la primera cuota

Un crédito UVA actualiza su capital siguiendo la evolución de la inflación. Por eso, antes de comprometerse, resulta fundamental analizar la capacidad de pago del crédito hipotecario, la estabilidad futura de los ingresos y la posibilidad de generar ahorro adicional.

Una estrategia posible consiste en mantener parte del ahorro dolarizado y evaluar oportunidades de precancelación del crédito UVA cuando la dinámica entre inflación y tipo de cambio resulte favorable.

La oportunidad existe, pero la decisión debe ir mucho más allá de comparar alquiler contra cuota. En una hipoteca de largo plazo, administrar activamente la deuda puede ser tan importante como conseguir el crédito.

Últimas publicaciones
IE - Portada - resumen semanal

Lo que dejó la semana: claves económicas para comenzar con ventaja

Infoempresas
Sáenz Peña17 de octubre de 2026
El dólar volvió a cerrar sin sobresaltos y con una brecha mínima, pero la inflación mostró señales de aceleración en alimentos y el riesgo país terminó por encima de los 620 puntos. Entre vencimientos impositivos, nuevas obligaciones para empresas, movimiento turístico, CyberMonday y novedades del Chaco, estas son las variables que conviene tener en el radar para comenzar la próxima semana.
Artículos relacionados
Lo más visto
IE - Portada - resumen semanal

Lo que dejó la semana: claves económicas para comenzar con ventaja

Infoempresas
Sáenz Peña17 de octubre de 2026
El dólar volvió a cerrar sin sobresaltos y con una brecha mínima, pero la inflación mostró señales de aceleración en alimentos y el riesgo país terminó por encima de los 620 puntos. Entre vencimientos impositivos, nuevas obligaciones para empresas, movimiento turístico, CyberMonday y novedades del Chaco, estas son las variables que conviene tener en el radar para comenzar la próxima semana.
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña