El INDEC reveló cuánto creció el “dólar colchón”:

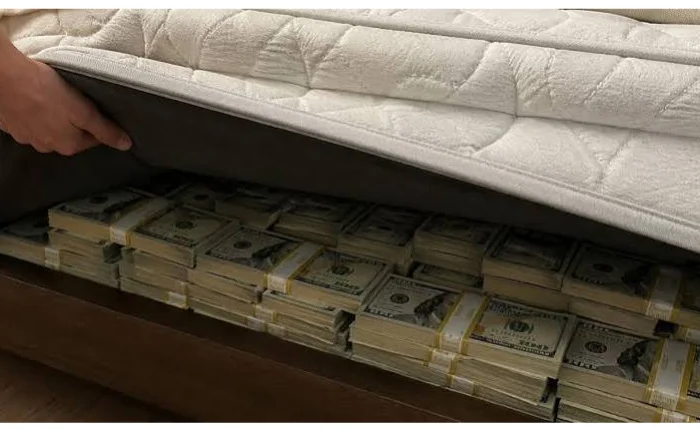
Los billetes y depósitos en moneda extranjera aumentaron US$ 14.453 millones en apenas un año. Pero la cifra es todavía mayor cuando se suman inversiones, títulos y otros activos: el patrimonio externo de los argentinos ya alcanza los US$ 516.936 millones.
Actualidad06 de octubre de 2026 Infoempresas

16.INDEC-gal

⌚ Tiempo de lectura: 1:45 min.

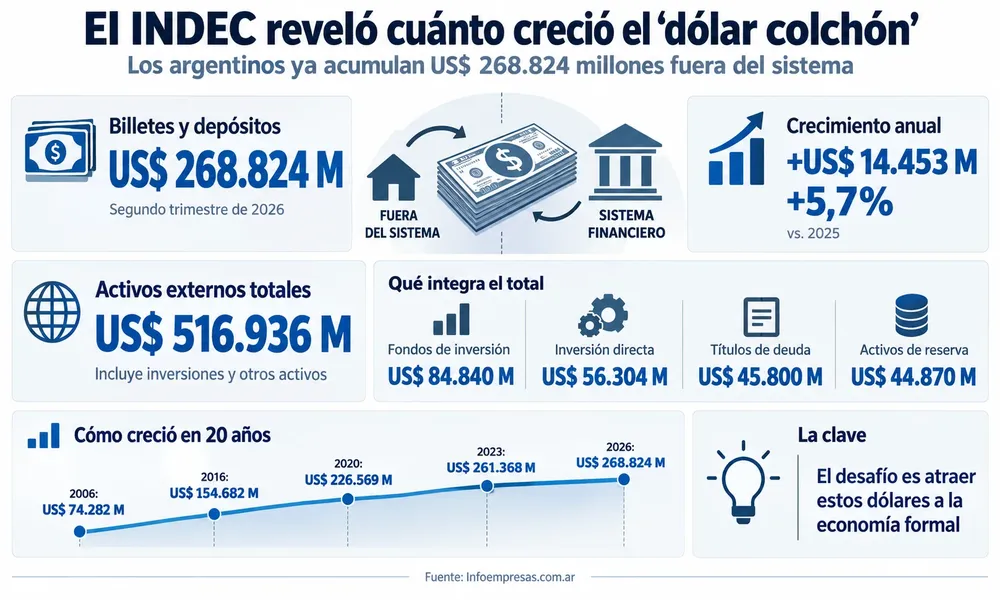
El denominado “dólar colchón” argentino sigue creciendo. Lejos de reducirse, la cantidad de dinero que los argentinos mantienen en billetes y depósitos en moneda extranjera alcanzó los US$ 268.824 millones durante el segundo trimestre de 2026.

El dato adquiere otra dimensión cuando se compara con igual período del año pasado: en doce meses se agregaron US$ 14.453 millones, un crecimiento aproximado del 5,7%.

Detrás de estas cifras aparece uno de los grandes desafíos de la economía argentina: cómo transformar una enorme capacidad de ahorro privado en inversión, financiamiento y actividad económica dentro del país. 

ESCO-nota-2

Mucho más que dólares guardados

El efectivo y los depósitos representan solamente una parte del patrimonio argentino colocado fuera del circuito financiero local.

Cuando se incorporan otras alternativas de inversión financiera, el número prácticamente se duplica. Las participaciones en fondos de inversión alcanzan los US$ 84.840 millones; las inversiones directas de capital suman US$ 56.304 millones; mientras que los títulos de deuda en inversiones de cartera representan otros US$ 45.800 millones.

A esto se agregan activos de reserva por US$ 44.870 millones.

El resultado es contundente: los activos externos argentinos alcanzan los US$ 516.936 millones, una cifra que permite dimensionar el volumen de recursos privados acumulados fuera del sistema económico doméstico.

09.INDEC---Dolares-ahorro

De US$ 74.282 millones a casi US$ 269.000 millones

La evolución de los últimos veinte años muestra que el fenómeno no es nuevo.

En 2006, los billetes y depósitos en moneda extranjera sumaban US$ 74.282 millones. Tres años después superaban por primera vez los US$ 100.000 millones.

Para comienzos de 2016 habían escalado hasta los US$ 154.682 millones y, al inicio de 2020, alcanzaban los US$ 226.569 millones.

A fines de 2023, el stock se ubicaba en US$ 261.368 millones. Ahora, durante el segundo trimestre de 2026, llegó a US$ 268.824 millones.

El dato muestra que el ahorro en dólares continúa ocupando un lugar central en las decisiones patrimoniales de los argentinos.

ONLINE1200x200

El desafío: llevar los dólares a la economía formal

En los últimos años también cambió la composición de esos activos. El crecimiento ya no pasa únicamente por conservar billetes: aumentaron las colocaciones en fondos, títulos de deuda y otros instrumentos.

La discusión económica comienza entonces a trasladarse desde cuánto dinero existe fuera del sistema hacia qué condiciones serían necesarias para movilizar esos recursos.

El Gobierno busca incentivar el ingreso de parte de esos fondos a la economía formal, principalmente a través de mecanismos que faciliten la utilización de ahorros previamente mantenidos fuera del circuito financiero.

El potencial es enorme. Solamente los billetes y depósitos representan US$ 268.824 millones. Si se consideran todos los activos externos, la cifra supera los US$ 516.000 millones.

Más que una estadística financiera, ese volumen expone una pregunta central para la Argentina: ¿qué debería cambiar para que una parte de esos dólares vuelva a convertirse en inversión, crédito, empresas y producción?

Últimas publicaciones
09.INDEC---Dolares-ahorro

El INDEC reveló cuánto creció el “dólar colchón”:

Infoempresas
Actualidad06 de octubre de 2026
Los billetes y depósitos en moneda extranjera aumentaron US$ 14.453 millones en apenas un año. Pero la cifra es todavía mayor cuando se suman inversiones, títulos y otros activos: el patrimonio externo de los argentinos ya alcanza los US$ 516.936 millones.
Artículos relacionados
Lo más visto
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña