

Cómo el NBCH impulsa el ahorro: las herramientas que ganan protagonismo en un contexto de baja de tasas.


Tiempo de lectura: 1:45 min
Ahorro conservador y simple: la apuesta del banco
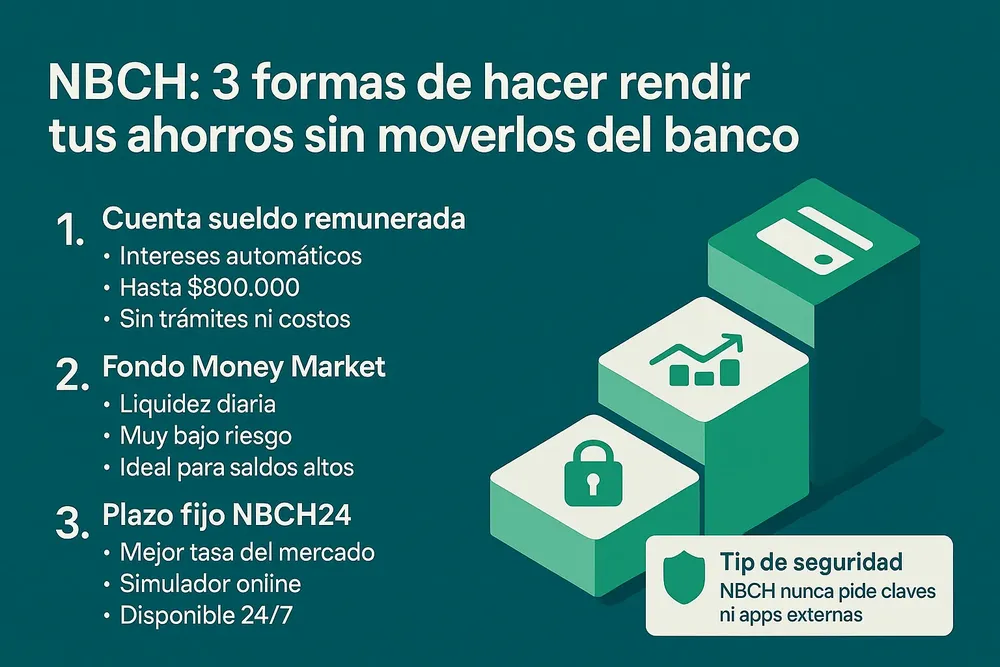
El NBCH difundió un conjunto de herramientas pensadas para usuarios que quieren rendimiento sin grandes complicaciones. En lugar de promover operaciones complejas o de riesgo alto, la entidad se enfoca en alternativas de bajo umbral de entrada y operables desde canales digitales, especialmente NBCH24.
El contexto explica esta estrategia: con tasas de interés a la baja y una inflación que aún no logra estabilizarse plenamente, muchos ahorristas dudan sobre dónde colocar su dinero. El banco provincial busca capturar esa demanda con instrumentos que no requieren salir del ecosistema bancario tradicional.

Fondos comunes: la opción que crece entre los usuarios
El informe destaca que los fondos comunes de inversión se volvieron una de las herramientas más elegidas por los chaqueños. Permiten invertir montos bajos, disponer del dinero con rapidez y delegar la gestión en administradores profesionales.
La clave para el banco es que el usuario puede operar desde la app sin trámites presenciales y puede ver en tiempo real la evolución del fondo. Esta opción se volvió especialmente atractiva para quienes buscan rendimiento moderado sin asumir exposición en dólares u otros activos más volátiles.

Depósitos a plazo: rendimiento clásico, pero digitalizado
Aunque las tasas ya no son tan altas como meses atrás, los plazos fijos siguen siendo parte del menú del NBCH para perfiles conservadores. El banco impulsa especialmente su versión digital, que permite constituirlos desde la app o el home banking sin pasos adicionales.
El atractivo central, según la entidad, es la previsibilidad: el cliente conoce desde el inicio el interés que recibirá y mantiene su capital dentro del sistema bancario, sin recurrir a otras plataformas.

Herramientas combinadas dentro del mismo ecosistema
El NBCH subraya que todas estas alternativas pueden convivir en simultáneo. El usuario puede tener parte de su dinero invertido, otra parte en cuentas a la vista y otra en instrumentos de liquidez inmediata, sin mover fondos a otras entidades.
El impulso de la banca digital busca justamente eso: simplificar la operatoria, reducir costos y ofrecer un menú de ahorro estable para un público que demanda seguridad antes que rentabilidad extraordinaria.


Créditos Banco Nación: cuánto puede pedir un monotributista según su categoría

Los argentinos compraron US$72.904 millones en dólares: casi el doble que el Banco Central

Casi 5.000 clientes regularizaron deudas: las dos opciones de NBCH para ordenar pagos y reducir cuotas

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Créditos Banco Nación: cuánto puede pedir un monotributista según su categoría

Chaco reunirá a más de 1.200 referentes en el Foro Nacional del Seguro NEA 2026

El Gobierno endurece las reglas para los grandes usuarios eléctricos