

Galperin abrió una polémica por el costo de los préstamos: cuestiona el indicador que el BCRA obliga a mostrar


⌚ Tiempo de lectura: 1:55 min.
El costo de un préstamo volvió al centro de la discusión financiera. Marcos Galperin cuestionó públicamente la forma en que se presenta el Costo Financiero Total Efectivo Anual (CFTEA) y aseguró que el indicador puede mostrar una cifra que, según su interpretación, no representa adecuadamente lo que finalmente paga un usuario.
El debate no es menor. Bancos, fintech y billeteras virtuales deben informar diferentes tasas y costos cuando ofrecen financiamiento, pero para gran parte de los usuarios TNA, TEA, CFT y CFTEA continúan siendo conceptos difíciles de interpretar.
Y detrás de esas siglas aparece una pregunta mucho más simple: ¿cuánto dinero recibo y cuánto termino devolviendo?

El ejemplo que encendió la discusión
La polémica surgió a partir de una simulación de un préstamo de Mercado Pago.
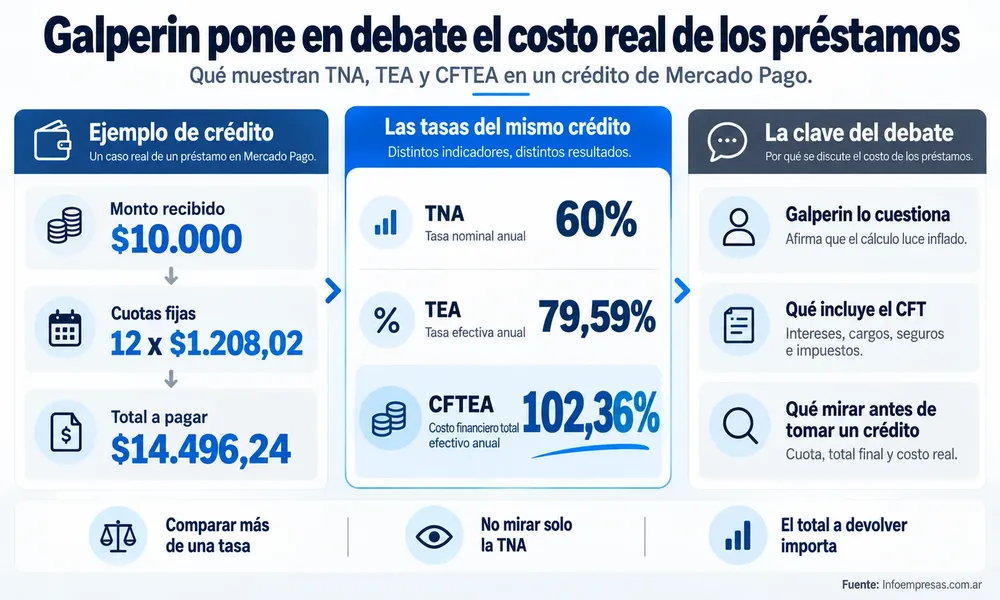
El ejemplo mostraba un crédito de $10.000, a devolver en 12 cuotas fijas de $1.208,02, lo que llevaba el monto total pagado a $14.496,24.
Pero en la misma operación aparecían tres indicadores:
TNA: 60%
TEA: 79,59%
CFTEA: 102,36%
La diferencia entre el monto efectivamente devuelto y el porcentaje anual informado fue el punto que generó la discusión.
Galperin sostuvo que el CFTEA puede aparecer sobredimensionado porque su cálculo anualiza determinadas condiciones financieras y contempla la capitalización de intereses.
En otras palabras, su cuestionamiento apunta a que un porcentaje superior al 100% no necesariamente significa que quien recibe $10.000 terminará devolviendo más de $20.000.

Entonces, ¿para qué sirve el CFT?
El Costo Financiero Total (CFT) busca mostrar algo más amplio que la tasa de interés.
Incluye los intereses del préstamo pero también puede incorporar comisiones, seguros, impuestos y otros cargos asociados al financiamiento.
Por eso, para comparar distintas alternativas crediticias, mirar únicamente la TNA puede resultar insuficiente.
El problema aparece cuando el consumidor intenta trasladar directamente un indicador anualizado al dinero que tendrá que sacar de su bolsillo.
Para una PyME, un comerciante o un emprendedor, el análisis debería incluir monto recibido, cantidad de cuotas, valor de cada cuota, total final a pagar y costo financiero de la operación.

El riesgo también determina cuánto cuesta el crédito
Las fintech utilizan además modelos de evaluación que permiten establecer condiciones diferentes para cada usuario.
Mercado Pago señala que sus tasas se determinan de acuerdo con el perfil de riesgo individual. Quienes construyen historial y mantienen un buen comportamiento de pago pueden acceder progresivamente a mayores límites y mejores tasas.
En el caso de usuarios sin antecedentes suficientes, las líneas iniciales pueden ser pequeñas —desde $5.800— y tener costos superiores debido al mayor riesgo estimado.


¿Qué problema de tu empresa puede resolver la tecnología? NEA TECH reúne a pymes y proveedores del Nordeste

La madera argentina vende más, pero pierde plata en el camino por los “peajes” antes de exportar

Financiamiento pyme: las tasas llegaron al 27,76% y las empresas buscan mayor previsibilidad

El Presupuesto 2027 del Chaco: entre las obras prometidas y los números que deberán aparecer