

Nuevos Créditos hipotecarios: calculá cuánto tenés que ganar y cuál sería tu cuota con este simulador del Banco Nación


⌚ Tiempo de lectura: 1:50 min.
Comprar una vivienda de US$100.000 mediante un crédito hipotecario vuelve a estar entre las alternativas para muchas familias argentinas. Sin embargo, los números muestran que el primer obstáculo no siempre es la cuota mensual, sino el dinero que se necesita reunir antes de solicitar el préstamo.
Una simulación del Banco Nación permite conocer cuánto hay que ganar, cuánto dinero se necesita tener ahorrado y qué diferencias existen entre financiar la compra a 20 o 30 años.

El primer requisito: contar con US$25.000 de ahorro
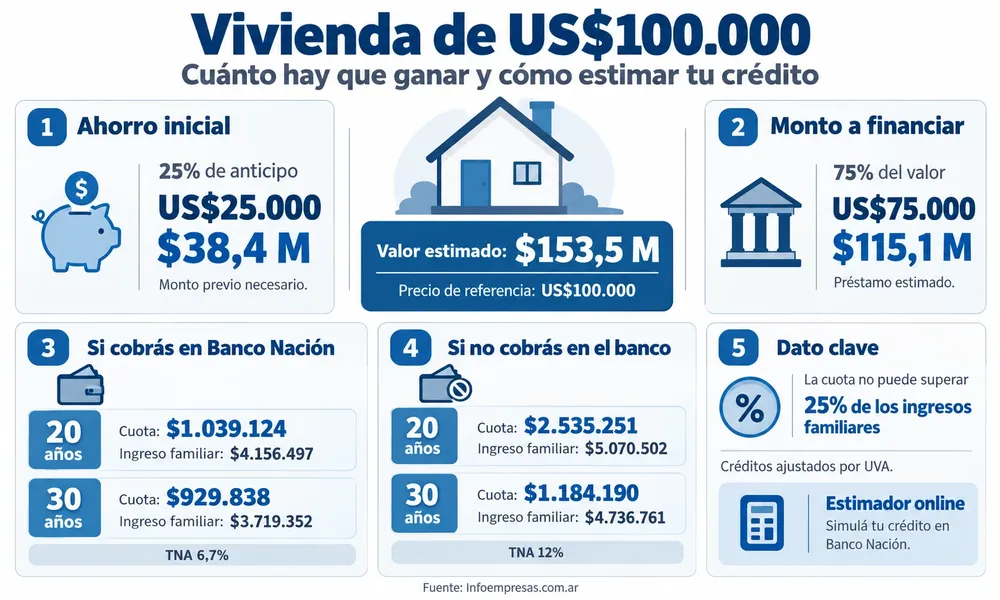
Para una propiedad valuada en $153,5 millones, tomando como referencia un dólar de $1.535, el Banco Nación contempla financiar hasta el 75% del valor del inmueble.
La operación se distribuye de la siguiente manera:
Valor de la vivienda: US$100.000.
Crédito hipotecario: US$75.000.
Ahorro previo necesario: US$25.000.
Monto financiado: aproximadamente $115,1 millones.
Esto significa que, incluso antes de analizar los ingresos, el comprador necesita reunir alrededor de $38,4 millones, sin contemplar gastos adicionales de la operación inmobiliaria.
¿Cuánto hay que ganar para acceder al crédito?
La segunda condición importante es demostrar ingresos suficientes para afrontar la cuota.
Quienes cobran sus haberes en el Banco Nación pueden acceder, según la simulación analizada, a una tasa nominal anual del 6,7%.
Para un préstamo a 20 años, los números son los siguientes:
Cuota inicial: $1.039.124.
Ingreso familiar neto requerido: $4.156.497 mensuales.
Ingreso mínimo del titular: $2.078.248.
La condición fundamental es que la cuota no supere el 25% de los ingresos computables del grupo familiar.

¿Cuánto pagarías por tu vivienda? Calculá tu propio crédito
Para quienes buscan comprar una casa o departamento mediante financiación bancaria, existe una herramienta que permite realizar una estimación personalizada.
El simulador oficial del Banco Nación permite ingresar el valor de la propiedad, el monto solicitado y el plazo de financiación para conocer la cuota inicial estimada, los ingresos requeridos y el costo financiero.
👉 Accedé al simulador de créditos hipotecarios del Banco Nación
Los resultados son orientativos y están sujetos a las condiciones y evaluación crediticia de la entidad.
En definitiva, el acceso a la vivienda propia depende de una combinación de ahorro, ingresos demostrables y capacidad de endeudamiento. Conocer estos números y realizar una simulación antes de iniciar el trámite puede ayudar a tomar una decisión financiera mejor fundamentada.
El riesgo UVA y la protección de las cuotas
Estos préstamos están expresados en UVA, una unidad que se actualiza según la inflación. Por eso, las cuotas en pesos pueden aumentar con el tiempo.
El Banco Nación contempla una cobertura opcional para determinados créditos destinados a vivienda única y permanente, que permite limitar el impacto cuando la evolución de las cuotas supera la variación salarial.
Esta protección tiene un costo adicional que debe considerarse al evaluar el financiamiento.

A 30 años: baja la cuota y también el ingreso exigido
Extender el plazo del préstamo permite reducir las exigencias mensuales.
Con una financiación a 30 años, la primera cuota disminuye a aproximadamente $929.838, mientras que los ingresos familiares necesarios bajan a $3.719.352 mensuales.
En este escenario, el titular necesita acreditar al menos $1.859.676 mensuales.
Aunque la cuota inicial resulte menor, un plazo más largo implica mantener la deuda durante más tiempo y puede incrementar los intereses totales.
¿Qué pasa si no cobrás tu sueldo en el Banco Nación?
La relación con la entidad financiera también influye.
Para quienes no acrediten sus haberes, la tasa nominal anual contemplada asciende al 12%, lo que modifica el costo del financiamiento.
En una operación a 30 años, la cuota inicial alcanza los $1.184.190 y los ingresos familiares requeridos llegan a $4.736.761 mensuales.
La diferencia respecto de quienes cobran sus haberes en el banco supera $254.000 mensuales en la cuota inicial.


Nuevos Créditos hipotecarios: calculá cuánto tenés que ganar y cuál sería tu cuota con este simulador del Banco Nación

Galperin abrió una polémica por el costo de los préstamos: cuestiona el indicador que el BCRA obliga a mostrar

El INTA y el CONICET le ponen números al clima: una nueva herramienta revela cómo El Niño impacta en los cultivos

Los bancos se preparan para la era cripto, el BCRA analiza una apertura en el segundo mandato de Milei

La madera argentina vende más, pero pierde plata en el camino por los “peajes” antes de exportar

El empleo tradicional pierde terreno y las apps ganan trabajadores: el crecimiento llega al 30%.