Lo que dejó la semana: claves económicas para comenzar con ventaja

Supermercados crecen levemente, mayoristas siguen en caída y el saldo turístico vuelve a ser negativo
Sáenz Peña28 de febrero de 2026 Infoempresas
IE - Portada - resumen semanal

⌚ Tiempo de lectura estimado: 2 min

La última semana de febrero dejó señales económicas cruzadas. Mientras algunos indicadores de consumo muestran recuperación moderada, otros continúan en terreno contractivo. A eso se suma una inflación mensual en torno al 2,9% y una baja en las reservas del Banco Central.

El escenario confirma que la economía transita una etapa de estabilización con tensiones sectoriales.

Unificadas - Airnet - Gelato

Supermercados repuntan, mayoristas no logran consolidarse

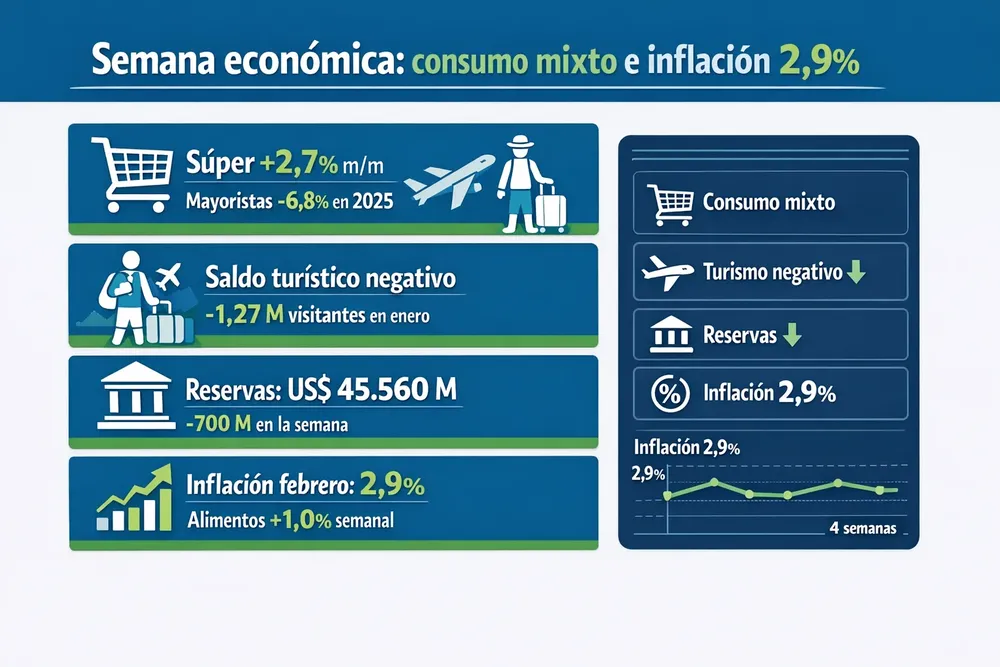
En diciembre de 2025, las ventas en supermercados aumentaron 2,7% mensual sin estacionalidad y 0,5% interanual. El año cerró con una suba acumulada del 2% respecto de 2024.

En contraste, los autoservicios mayoristas registraron una caída mensual de 0,5%, aunque crecieron 2,1% interanual en diciembre. Sin embargo, el balance anual fue negativo: -6,8% en 2025.

Por su parte, los centros de compra mostraron una baja interanual de 2,4% en diciembre, aunque cerraron el año 3,4% por encima de 2024.

El consumo masivo, por lo tanto, muestra un rebote parcial pero heterogéneo.

Turismo: fuerte salida de argentinos y saldo negativo

En enero de 2026 ingresaron al país 1.071.000 visitantes no residentes, un 2,9% más que un año atrás.

De ese total:

  • 682.000 fueron turistas (+1,4% interanual).

  • 389.000 excursionistas (+5,6%).

Sin embargo, viajaron al exterior 2.343.000 residentes, lo que implicó una caída interanual del 9,9%, pero generó un saldo negativo de 1.272.000 visitantes internacionales.

El déficit se explicó por:

  • 1.082.000 turistas.

  • 190.000 excursionistas.

El flujo neto sigue presionando sobre la cuenta turismo y la disponibilidad de divisas.

ONLINE1200x200

Confianza empresarial: industria en terreno negativo

El Indicador de Confianza Empresarial (ICE) de la industria manufacturera se ubicó en -20,1 en enero de 2026, mejorando levemente frente a -22,5 en diciembre, pero aún en terreno claramente negativo.

Para el período febrero-abril 2026:

  • 60,7% de los industriales cree que su producción no variará.

  • 21,7% anticipa caída.

  • 17,6% espera aumento.

La principal limitante señalada es la insuficiencia de la demanda interna (53,5%).

En supermercados y mayoristas, el ICE arrojó un resultado más favorable: 1,3 en enero.

Hacia adelante:

  • 71,3% espera que la situación comercial permanezca igual.

  • 20% cree que mejorará.

  • 8,8% anticipa deterioro.

Reservas y dinámica monetaria

El Banco Central cerró la semana con US$ 45.560 millones de reservas brutas.

En el balance semanal cayeron US$ 700 millones, un comportamiento habitual hacia fin de mes por la reducción temporaria de encajes.

La dinámica de reservas sigue siendo una variable clave para el frente cambiario.

imagen1 resumen 4

Inflación semanal y cierre de febrero

Según el IPC Invecq, en la última semana los precios aumentaron 0,3%.

El rubro Alimentos y bebidas no alcohólicas registró una suba de 1,0%.

La inflación promedio móvil de cuatro semanas y cierre de febrero se ubicó en 2,9%, consolidando un ritmo mensual inferior al de 2025 pero aún relevante para la planificación empresaria.

Clima legislativo y reformas en debate

En el Congreso, el Senado ratificó el acuerdo Unión Europea-Mercosur con amplia mayoría y aprobó la modificación de la Ley de Glaciares, que ahora será tratada en Diputados.

Además, se encuentra en debate la Ley de Modernización Laboral, un proyecto con impacto directo en costos empresariales y litigiosidad.

Para InfoEmpresas, el resumen semanal deja una conclusión clara: la economía muestra señales de estabilización gradual, pero con consumo interno aún débil, industria en terreno negativo y un frente externo exigente. Para pymes y empresas del interior —incluido Chaco— la clave seguirá siendo administrar costos, monitorear demanda y adaptarse a un entorno todavía selectivo.

Últimas publicaciones
66.-Endeudamiento

Radiografía de la morosidad: en las provincias con salarios más bajos los atrasos se disparan

Infoempresas
Actualidad05 de octubre de 2026
La pérdida de poder adquisitivo, el fuerte aumento de los servicios y el uso creciente del crédito para sostener el consumo están dejando una consecuencia cada vez más visible: más familias tienen dificultades para pagar sus deudas. La morosidad del financiamiento no bancario ya alcanza el 33,9% y los mayores niveles se concentran en provincias con salarios por debajo del promedio nacional.
Artículos relacionados
IE - Portada - resumen semanal

Lo que dejó la semana: claves económicas para comenzar con ventaja

Infoempresas
Sáenz Peña03 de octubre de 2026
La última semana de septiembre y el inicio de octubre dejaron señales cruzadas para empresas y comercios: el Banco Central volvió a comprar dólares y fortaleció reservas, pero aumentó el riesgo país, el consumo continúa mostrando debilidad y los alimentos volvieron a presionar sobre los precios. Como contrapartida, aparecieron importantes anuncios de inversión y el comercio electrónico sigue ganando participación.
IE - Portada - resumen semanal

Lo que dejó la semana: claves económicas para comenzar con ventaja

Infoempresas
Sáenz Peña26 de septiembre de 2026
La última semana completa de septiembre dejó señales contrapuestas para las empresas argentinas: el dólar mostró pocos movimientos y la inflación mantuvo cierta estabilidad, pero aumentó la tensión financiera, retrocedieron las reservas y el consumo continúa condicionado. En paralelo, el comercio electrónico sigue ganando participación y aparecen nuevas oportunidades vinculadas con inversión, infraestructura y exportaciones.
Lo más visto
Suscríbete sin cargo para recibir las últimas novedades empresariales de Saénz Peña